En el capítulo anterior les dije que en la era del comercio unificado o unified commerce que AI-First, sin modelo operativo, es humo; Commerce-First, con SaaS + datos + gobernanza, es producción. Mi objetivo no era poner sobre la mesa una frase provocadora; era un diagnóstico. Como muchos saben —y también afirmo en estas sagas—, la IA dejó de ser un experimento y hoy es una infraestructura. El asunto es que cuando algo se convierte en infraestructura, surgen preguntas como quién la gobierna, cómo se paga y bajo qué reglas opera. El problema es que muchas organizaciones siguen intentando responder esas preguntas con lógica de laboratorio, y ahí aparece el verdadero cuello de botella del momento, que en esta columna analizaré, invitándolos a que luego hagamos una reflexión final en un nuevo Café con Expertos.
El objetivo de este Capítulo 2 es avanzar un casillero decisivo respecto del capítulo anterior: pasar de una tesis potente a un diseño operable. Si en el Capítulo 1 planteamos que AI-First sin modelo operativo es humo, ahora toca entrar en el terreno donde esa frase deja de ser una consigna atractiva y se convierte en una exigencia de gestión. Porque el verdadero problema ya no es demostrar que la inteligencia artificial puede hacer cosas. El problema real, en 2026, es entender por qué tantas organizaciones todavía no logran convertir esa capacidad en un uso consistente, confiable y rentable en el core del comercio. Dicho simple: no alcanza con tener el traje de Ironman; hay que tener el JARVIS, el kernel y la disciplina operativa para volarlo sin estrellar la compañía en la primera maniobra.
Ese es el siguiente paso lógico de la saga. En el Capítulo 1 ordenamos el norte: el comercio no necesita más fascinación tecnológica; necesita producción. Necesita pasar del AI-First declarativo al Commerce-First, con una arquitectura SaaS, datos gobernados y una capacidad real de ejecución. Pero una vez aceptada esa premisa, aparece la pregunta incómoda que este capítulo viene a enfrentar de frente: ¿qué es lo que realmente frena la adopción cuando la tecnología ya existe? Y la respuesta, aunque incomode a más de uno, no está, en primer lugar, en el modelo. Está en las personas, en el modelo de valor y en la capacidad de operar con estándares enterprise sin romper el margen, el gobierno, el compliance ni la confianza. Porque, como en las carreras de verdad, la diferencia no la hace solo la potencia del motor: la hace la capacidad del equipo para sostener la velocidad con control.
Por eso este capítulo no está pensado como una pieza aislada ni como una reflexión “inspiracional” sobre el futuro del trabajo. Es el kernel operativo que conecta la tesis del Capítulo 1 con las decisiones más duras que aparecerán en el Capítulo 3 y el Capítulo 4. Acá no estamos discutiendo si la IA impresiona. Estamos discutiendo si una empresa está realmente en condiciones de absorberla sin que esa adopción se convierta en una nueva capa de complejidad, retrabajo y riesgo. Dicho en lenguaje de boxes y no de brochure: no alcanza con tener un motor más potente; hay que ver si el auto, el equipo y la pista soportan esa velocidad sin desarmarse en la primera curva. Ayrton Senna lo resumía mejor que cualquier consultora: sin control, la velocidad no gana carreras; las termina antes de tiempo. En comercio pasa igual.
La promesa concreta de este capítulo es simple, pero exigente. Al terminarlo, el lector debería poder identificar cuál es hoy su cuello de botella dominante para escalar IA en comercio: si el problema principal está en cultura y capacidades, en incentivos y economics, o en el nivel de readiness enterprise necesario para pasar de experimento a capacidad instalada. Y más importante todavía: debería poder reconocer qué pieza mínima necesita ordenar primero antes de sumar un nuevo copiloto, un nuevo agente o una nueva capa de automatización. Porque a esta altura del mercado, sumar herramientas sin ordenar el sistema no acelera el valor: acelera el caos con mejores modales. Y ya sabemos cómo termina esa película: mucho dashboard brillante, mucha demo elegante y poco impacto defendible cuando llega la hora de mirar el margen, la promesa o el costo de servir.
También conviene marcar desde el inicio qué no es este capítulo, para evitar entrar por la puerta equivocada. No es una lista de vendors. No es una comparativa de features. No es una defensa de más POCs. No es un capítulo para enamorarse de demos ni para jugar al catálogo de promesas agénticas. Es, en cambio, una invitación a mirar la brecha entre la capacidad y el uso con criterio ejecutivo. A entender por qué tantas organizaciones pueden comprar tecnología mucho más rápido de lo que pueden integrarla, gobernarla y hacerla económicamente defendible. Y a aceptar una verdad incómoda: la IA no entra de verdad en el comercio cuando alguien la contrata, sino cuando alguien puede operarla, medirla, auditarla y frenarla a tiempo si hace falta. Lo demás puede impresionar en una keynote, pero no necesariamente sobrevive a una auditoría, a un pico de demanda o a una mala decisión automática en producción.
En el fondo, este Capítulo 2 busca ordenar el nuevo 80/20 del comercio. Durante años, la conversación se obsesionó con la herramienta: qué plataforma, qué modelo, qué feature, qué capa de automatización. Pero el nuevo 80/20 ya no vive ahí. Vive en la capacidad de una organización para traducir el potencial técnico en una adopción real, con reglas claras, ownership definido y una arquitectura que no convierta cada excepción en un drama artesanal. Ahí es donde muchas compañías descubren, a veces demasiado tarde, que el cuello de botella no es técnico sino operativo. No era falta de IA. Era falta de sistema para ponerla a producir. Y ahí se juega, de verdad, la diferencia entre una empresa que prueba IA y otra que aprende a correr con ella sin perder el control del volante.
Durante el EO Global AI Summit, hubo una frase que me quedó dando vueltas: “Creating change is no longer the bottleneck. Consuming it is.” —Crear tecnología ya no es el problema. El verdadero problema es absorberla dentro de la organización, y si miramos con frialdad lo que está pasando en las empresas de comercio digital, llegamos a este dato: el nuevo 80/20 del ecommerce ya no está en la tecnología, sino en las personas, en el modelo de valor y en la capacidad de operar con estándares enterprise.
Ese punto no es menor. Cada vez que una tecnología transforma la forma de decidir, ejecutar y coordinar, también transforma la cultura de la organización. Por eso, más que una cuestión técnica, estamos ante un desafío de adopción, de gobierno y de madurez operativa. Ese es, precisamente, el foco de este capítulo.
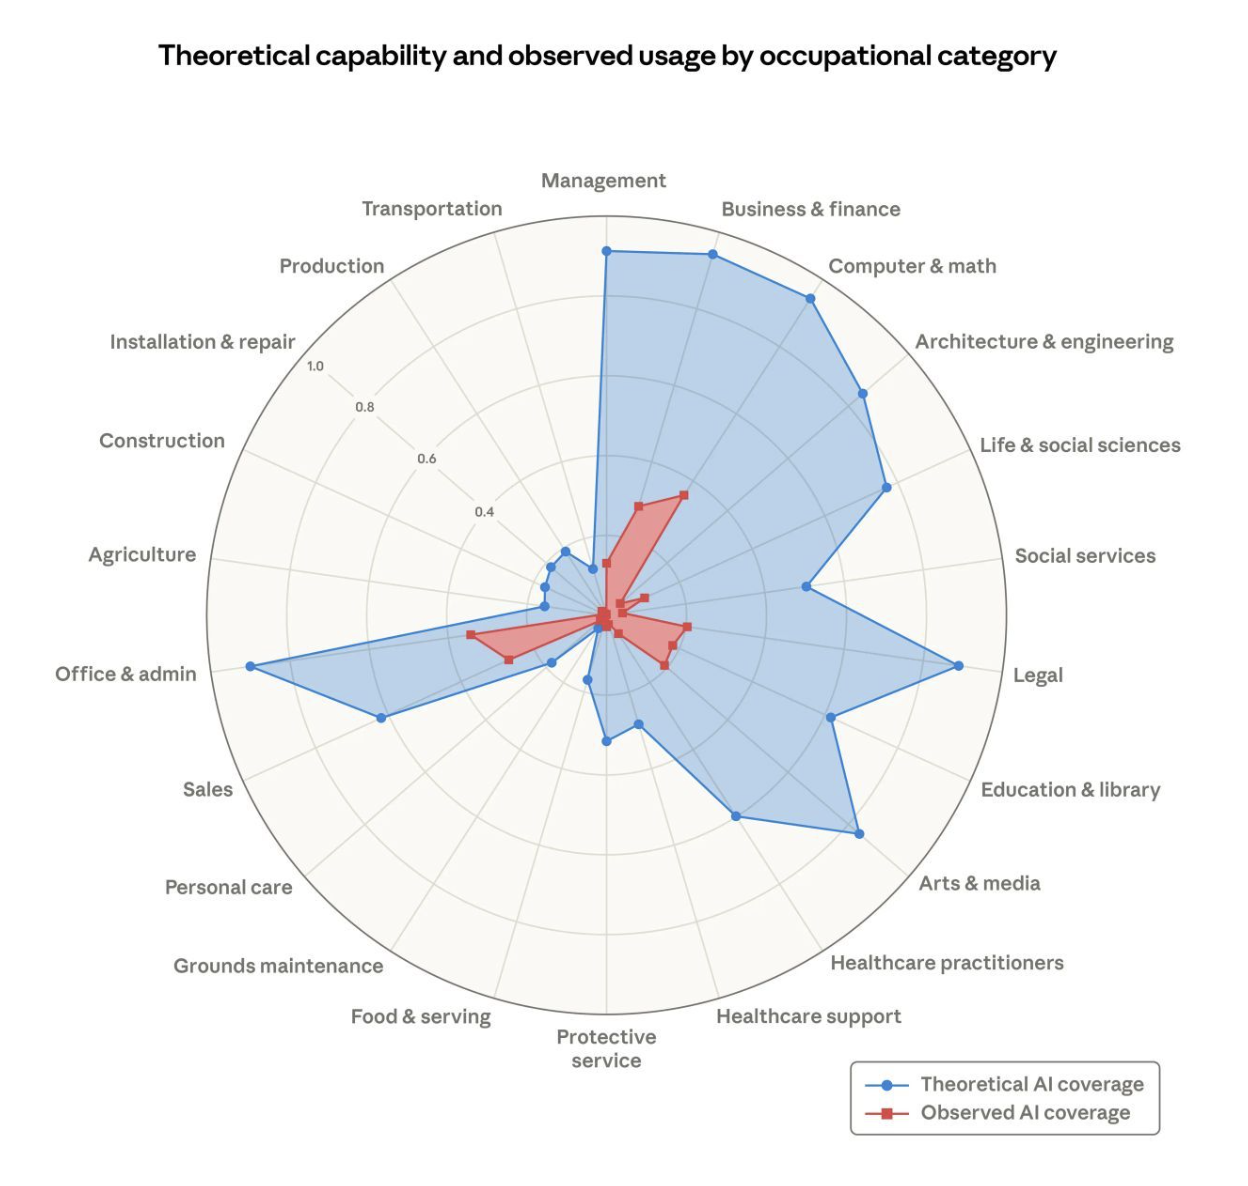
Hay un gráfico reciente que conviene mirar con sangre fría antes de seguir, porque ayuda a ponerle nombre a una confusión bastante extendida en esta conversación. En azul se muestra la capacidad teórica que los modelos ya podrían cubrir por categoría ocupacional; en rojo, el uso observado en contextos profesionales reales. La distancia entre ambas áreas no describe una fantasía futurista ni una promesa de keynote: describe una brecha de implementación. Anthropic la trabaja como diferencia entre lo que los LLMs ya podrían acelerar teóricamente y lo que efectivamente se está absorbiendo en el trabajo real, ponderando además el uso profesional y los patrones más automatizados. Y lo que muestra ese contraste es incómodo pero útil: la IA ya tiene un alcance potencial considerable en muchas tareas de conocimiento, pero el uso efectivo sigue siendo apenas una fracción de lo que sería factible.
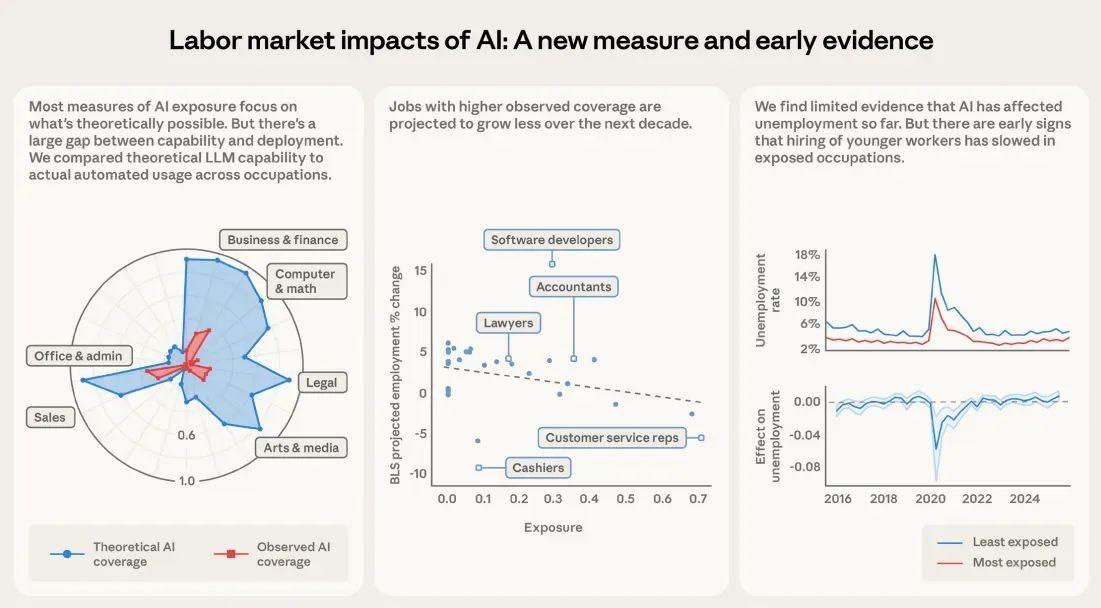
Y ahí aparece el verdadero valor de este gráfico para este capítulo. No está diciendo simplemente que la IA “todavía no llegó” ni que el trabajo del conocimiento vaya a ser reemplazado de manera lineal. Está mostrando algo más incómodo: la capacidad teórica crece mucho más rápido que la capacidad organizacional para absorberla con criterio. Y esa diferencia no se explica solo por la calidad del modelo, el costo o la disponibilidad de herramientas. Se explica por algo bastante menos vistoso, pero mucho más determinante: la falta de contexto confiable, procesos mal rediseñados, ownership difuso, reglas poco explícitas y sistemas que todavía no saben qué puede leer, recomendar, ejecutar o escalar una máquina sin romper la coherencia. Por eso este gráfico conversa tan bien con la tesis de #EcosistemaSaaS: el cuello de botella ya no está, primero, en la inteligencia disponible. Está en el sistema que tiene que gobernarla.
Llevado al terreno del commerce stack, la implicancia es directa. Si una organización todavía no logró alinear fuentes de verdad, decision rights, policy layer, observabilidad y criterios de intervención humana, el agente no entra a producción como ventaja: entra como fricción mejor maquillada. Y ahí se entiende por qué este capítulo insiste tanto en pasar de la fascinación por la interfaz a la disciplina del contexto. Porque cuando el usuario empieza a delegar, la brecha entre lo que la IA podría hacer y lo que el negocio realmente puede sostener deja de ser una curiosidad estadística. Se convierte en riesgo operativo, en margen expuesto y en promesa vulnerable. El problema, entonces, no es que la IA tenga menos capacidad de la que imaginábamos. El problema es que muchas empresas todavía no han construido el sistema que permita aprovechar esa capacidad sin improvisar.
¿Por qué importa esto para #EcosistemaSaaS y para el comercio en particular? Porque confirma algo que muchas compañías todavía prefieren esquivar: la ventaja ya no está en “tener IA”, sino en poder conectarla al flujo de decisiones, a las fuentes de verdad, a los procesos y a reglas que la hagan operable, auditable y económicamente defendible. El problema no es solo tecnológico. De hecho, la propia fuente enumera varias razones por las que el uso real puede quedar por debajo de la capacidad teórica: limitaciones del modelo, restricciones legales, requerimientos de software, validación humana, barreras de difusión y fricción organizacional. Traducido al idioma del comercio unificado: si no hay ownership, integración, políticas, logs, fallback ni criterio de escalamiento, la capacidad existe, pero no se convierte en un uso confiable. Y cuando eso pasa, la IA no disminuye la complejidad: la redistribuye. No corrige el sistema: expone sus fracturas con mayor velocidad.
En otras palabras, esta brecha entre la capacidad y el uso no es un detalle técnico: es el corazón del capítulo. Porque explica por qué tantas organizaciones pueden comprar tecnología mucho más rápido de lo que pueden ponerla a producir. Y explica también por qué el nuevo 80/20 del comercio ya no vive en la herramienta, sino en la capacidad de una empresa para absorberlo sin romper el margen, la promesa, el compliance ni la confianza. Ahí está la diferencia entre una organización que prueba IA y otra que realmente empieza a correr con ella. Lo demás puede impresionar en una demo. Pero la producción, como en las carreras de verdad, siempre empieza cuando, además de potencia, aparece el control.
Si el Capítulo 1 nos permitió ordenar la tesis de esta saga —que AI-First sin modelo operativo es humo y que Commerce-First con SaaS + datos + gobernanza es producción—, entonces el Capítulo 2 necesitaba un marco que explicara por qué, aun con modelos cada vez más potentes, la adopción real sigue yendo bastante por detrás de la capacidad teórica. Para eso sumo este AI Adoption Gap Framework (AAGF). No como una infografía decorativa ni como una síntesis estética para LinkedIn, sino como un mapa operativo para leer el verdadero problema del momento: la brecha entre lo que la IA ya puede hacer y lo que las organizaciones realmente logran integrar en el flujo cotidiano del negocio. Porque la brecha de adopción no se cierra con más demos ni con más entusiasmo; se cierra cuando la inteligencia deja de vivir en la periferia y empieza a operar sobre sistemas, datos, procesos y reglas que sí pueden sostener la producción.
Este mapa se entiende como una secuencia lógica de maduración. No intenta responder qué tan inteligente es la IA, sino qué tan preparada está la empresa para convertirla en una adopción real, repetible y económicamente sostenible. La primera capa instala la tesis central: en comercio, la brecha de adopción se cierra cuando la IA se conecta con un ecosistema SaaS interoperable, con fuentes de verdad claras y con capacidades operativas. Ahí aparece el enemigo común del episodio: el AI Implementation Gap, es decir, la brecha entre lo que los modelos podrían hacer y lo que realmente terminan haciendo en el flujo del negocio. Esa es la enfermedad silenciosa del momento: muchas demos, muchos copilotos, muchas pruebas, pero pocos procesos realmente transformados.
A partir de ahí, el framework baja rápidamente al terreno donde esta saga quiere jugar de verdad: el de las decisiones concretas. No se limita a observar el problema; lo convierte en preguntas ejecutivas. ¿Qué capacidades del ecosistema deben estar conectadas? ¿Qué datos necesita el dueño? ¿Qué procesos hay que rediseñar? ¿Qué trade-offs hay que asumir para escalar con control? ¿Y cuáles son las condiciones mínimas que separan un experimento interesante de una capacidad operativa real? Por eso el AAGF no entra en este capítulo para decorar el argumento. Entra para darle estructura, para ordenar el paso entre la fascinación tecnológica y el sistema que la vuelve utilizable. En otras palabras: acá la saga deja de discutir la ilusión de la IA y empieza a construir el plano de producción que después habilita el gobierno embebido del Capítulo 3 y la producción a escala del Capítulo 4.
Este mapa se lee de arriba hacia abajo y de izquierda a derecha, pero, sobre todo, se entiende como una secuencia lógica de maduración. No es una infografía decorativa ni una síntesis estética para LinkedIn: es un marco de lectura para interpretar por qué la IA, aun cuando muestra una capacidad teórica enorme, sigue teniendo una adopción real mucho más baja en las organizaciones. En otras palabras, el mapa no intenta responder qué tan inteligente es la IA, sino qué tan preparada está la empresa para ponerla en marcha.
La primera capa del mapa plantea la tesis central: en el comercio, la brecha de adopción se cierra cuando la IA se integra en un ecosistema SaaS interoperable, con fuentes de verdad claras y capacidades operativas. Esa frase funciona como la llave de lectura de todo el episodio. Nos dice que el problema no está en la potencia del modelo, sino en el sistema que lo recibe. Ahí aparece el enemigo común: el AI Implementation Gap, es decir, la brecha entre lo que los modelos podrían hacer y lo que realmente terminan haciendo en el flujo de negocio. Esa brecha es la gran enfermedad silenciosa del momento: muchas demos, muchos copilotos, muchas pruebas, pero pocos procesos realmente transformados.
En el centro del mapa se muestra el gráfico de la capacidad teórica frente al uso observado. Ese gráfico no debe leerse como una predicción apocalíptica sobre empleo, sino como una evidencia de fricción organizacional. Nos muestra que la tecnología avanza más rápido que la capacidad de las empresas para adoptarla. Y esa diferencia no se resuelve “comprando más IA”, sino corrigiendo cinco capas que suelen estar rotas o incompletas: datos, procesos, plataforma, gobernanza y economics. Por eso el mapa no se queda en la observación del problema, sino que baja rápidamente a los trade-offs que lo explican: velocidad de experimentación versus producción real, suite integrada versus ecosistema interoperable, automatizar tareas versus rediseñar el trabajo. Ahí está la tensión de verdad. No se trata de elegir el discurso más seductor; se trata de elegir qué costo estamos dispuestos a pagar para escalar con control.
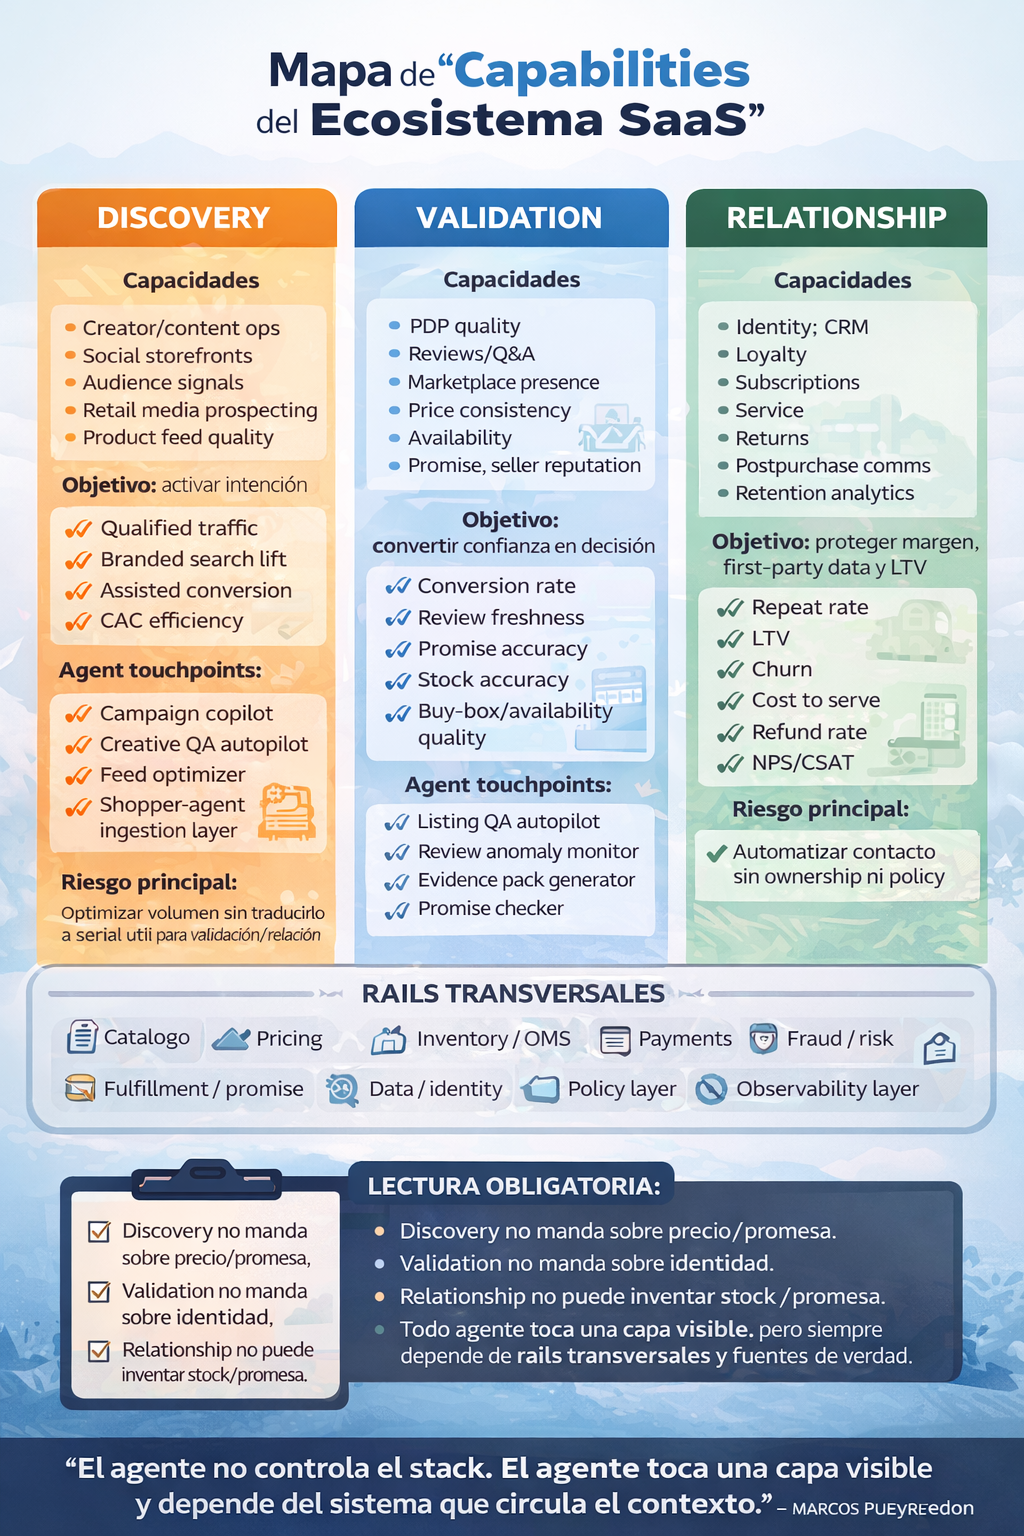
La siguiente lectura del mapa conduce a la decisión de la semana, que actúa como traducción ejecutiva del framework: antes de lanzar más copilotos o agentes, hay que mapear las fuentes de verdad y las capacidades del ecosistema. Ese punto es decisivo, porque baja la discusión desde la abstracción al plano operativo. La IA no puede operar bien en una empresa donde nadie sabe qué sistema envía sobre el precio, el inventario, la promesa, el cliente o los pagos. Tampoco puede escalar si las capacidades están fragmentadas, duplicadas o sin un dueño claro. Ahí entran los dos artefactos obligatorios del episodio.
El primero, el Blueprint de Fuentes de Verdad, se lee como una matriz de autoridad: qué sistema manda para cada dato crítico del negocio. Su valor no es técnico; es político y operativo. Define de dónde proviene la verdad cuando dos sistemas se contradicen. El segundo, el Mapa de Capabilities del Ecosistema SaaS, se lee como una cartografía funcional del negocio: catálogo, precio, inventario, promesa, pagos, fraude, fulfillment, CRM, retail media, identidad y datos. Este artefacto permite ver dónde puede intervenir la IA, con qué límites y en qué decisiones reales.
Finalmente, el mapa se cierra al conectar este episodio con el resto de la saga. El Capítulo 1 instaló la ilusión AI-First; el Capítulo 2 explica por qué esa ilusión no se convierte por sí sola en adopción; el Capítulo 3 aborda la gobernanza; y el Capítulo 4 aborda la producción a escala. Por eso este mapa debe leerse como una bisagra: no es solo diagnóstico, es el plano que transforma capacidad en adopción posible. Esa es la idea-fuerza. La adopción real no depende de que tan lista esté la IA; depende de qué tan lista esté la empresa para la producción.
People Factor: el verdadero 80/20 ahora es cultura y governance
Durante años, el ecommerce vivió obsesionado con la capa tecnológica: plataformas, stacks, integraciones, composability, hoy el panorama cambió. El cuello de botella más frecuente no es la infraestructura sino la organización.
La conversación pública alrededor de esta brecha se va yendo, cada vez más, hacia dos extremos igual de tramposos. Por un lado, están quienes interpretan cualquier avance de la IA como si fuera la antesala inevitable de un reemplazo laboral masivo. Por otro lado, aparecen quienes reducen todo a una explicación casi ingenua: “la gente todavía no sabe usar bien la herramienta”. Las dos lecturas son cómodas, las dos simplifican demasiado y, sobre todo, las dos corren el foco de donde realmente importa. Porque la distancia entre la capacidad teórica y el uso observado no se explica únicamente por el miedo al cambio ni por los límites del modelo. Se explica, en gran parte, por algo menos vistoso, menos marketinero y bastante más decisivo: integración pendiente, procesos mal rediseñados, permisos difusos, validación humana obligatoria, restricciones regulatorias, incentivos mal alineados y sistemas que nunca fueron pensados para convivir con decisiones automatizadas.
Dicho en el idioma de operación, no alcanza con que el modelo pueda. La empresa tiene que poder absorberlo. Y absorberlo no significa simplemente contratar licencias, habilitar accesos o entusiasmar al equipo con una demo prolija. Significa insertar esa capacidad en un flujo real de decisiones sin romper la trazabilidad, sin degradar la promesa al cliente, sin generar costos ocultos y sin abrir una zona gris de responsabilidad que después nadie sabe explicar en un comité ejecutivo. Ahí es donde muchas organizaciones descubren, demasiado tarde, que el problema nunca fue si la IA funcionaba, sino si el negocio estaba realmente listo para convivir con ella. Porque una cosa es sumar potencia tecnológica, y otra muy distinta es tener la disciplina operativa para convertir esa potencia en decisiones confiables, auditables y sostenibles. En otras palabras: no alcanza con ponerse el traje de Ironman; hay que tener el JARVIS, el kernel y los límites correctos para no romper el sistema en la primera maniobra.
Y ese punto es decisivo para esta saga porque ahí aparece, de verdad, el negocio incómodo de 2026. Ya no alcanza con vender promesas de IA ni con mostrar que una herramienta resuelve una tarea aislada. El valor real empieza cuando una organización logra cerrar la brecha entre lo posible y lo operable. Entre lo que el modelo podría hacer y lo que el sistema realmente puede poner en producción sin desordenarse. En comercio eso pesa todavía más, porque una mala automatización no solo genera fricción interna: puede romper margen, precio, inventario, promesa, compliance o confianza del cliente. Por eso esta brecha no es una curiosidad académica ni una discusión de laboratorio. Es el nuevo campo de batalla del comercio digital. Y ahí, como enseñaba Senna sin necesidad de powerpoint, la diferencia no la hace solo la potencia: la hace la capacidad de sostener la velocidad sin perder el control. En el comercio, como en la pista, lo difícil no es acelerar una sola vez. Lo difícil es poder acelerar con criterio, volver a hacerlo y llegar entero a la curva siguiente.
El AI Trends 2025 Report de Deloitte identifica dos barreras principales para escalar IA en empresas:
- falta de talento especializado
- falta de gobernanza y modelos de decisión claros
Esto es particularmente visible en comercio digital porque la IA no solo automatiza tareas; empieza a tomar decisiones que afectan el margen y la promesa comercial: precio, promesa de entrega, gestión de devoluciones, fraude, atención post-compra…
Cuando un algoritmo interviene ahí, la pregunta deja de ser tecnológica y pasa a ser organizacional: ¿Quién define los límites? ¿Quién responde cuando falla? ¿Quién tiene derecho a intervenir? Entonces, es en ese momento cuando las empresas descubren tarde que el problema no era “cómo implementar IA”, sino “cómo gobernarla”.
Para que esta discusión no quede en la abstracción, conviene fijar desde acá dos definiciones operativas. La primera es “ecosistema SaaS interoperable”. No estamos hablando de una empresa que acumuló herramientas y conectores hasta armar un rompecabezas simpático. Estamos hablando de un sistema modular en el que catálogo, precio, inventario, promesa, pedidos, pagos, fraude, CRM y data/identity conversan con reglas claras, mediante APIs, eventos o contratos bien definidos, y donde cambiar una pieza no rompe el flujo del resto. En otras palabras: interoperable no es “que todo se conecte de alguna manera”. Interoperable es que cada componente pueda cumplir su función, intercambiar información de forma confiable y escalar sin convertir cada excepción en cirugía artesanal. Ahí está la diferencia entre una arquitectura lista para producción y una colección cara de parches con una buena narrativa comercial.
La segunda definición es todavía más decisiva: “fuentes de verdad”. Y acá la discusión deja de ser técnica para convertirse en una cuestión de poder operativo. Fuente de verdad significa que, para cada dato crítico del negocio, existe un sistema que manda y otros que consumen. No todos opinan igual. No todos tienen el mismo derecho. No gana el que está más cerca del cliente, ni el que tiene más presupuesto, ni el que grita más fuerte en la reunión. Gana el sistema designado. Si el precio maestro vive en un motor de pricing, ahí manda el precio. Si la disponibilidad manda desde el inventario, no la corrige una planilla heroica ni una interpretación creativa del comercial de turno. Si la promesa de entrega proviene de un motor de promesa, no debería ser reinterpretada por el marketing para hacerla “más atractiva”. Parece obvio, pero en la práctica este es uno de los lugares donde más rápido se rompe el comercio cuando entra la IA.
Porque sin esa disciplina, cualquier capa de inteligencia deja de optimizar el negocio y empieza a amplificar contradicciones con una elegancia peligrosísima. La IA no inventa el caos: lo encuentra, lo escala y lo distribuye con mayor velocidad. Por eso este punto no es un tecnicismo de arquitectos ni una obsesión de data governance. Es una condición mínima para que el ecosistema pueda asimilar la automatización sin perder el control. Dicho simple: si no está claro qué sistema manda para qué dato, la IA no entra a producir; entra a improvisar. Y cuando improvisa sobre precio, inventario, promesa o pagos, lo que parecía innovación se transforma demasiado rápido en costo, retrabajo y pérdida de confianza. Ahí se juega una parte central del nuevo 80/20: menos fascinación por la herramienta, más claridad sobre las reglas que sostienen el sistema.
“Cuando esa claridad no existe, el problema deja de ser la tecnología y pasa a ser la descoordinación del sistema.” Marcos Pueyrredon
El SaaS reduce la fricción técnica —esa fue su gran revolución—, pero no elimina la fricción cultural. Una organización puede comprar la mejor plataforma del mercado y seguir sin escalar valor si:
- los equipos no confían en las decisiones automatizadas
- no existen políticas claras de decisión
- o cada área crea sus propios “shadow agents”.
En otras palabras: la tecnología se adopta rápido, mientras que la cultura tarda mucho más. Ese es el verdadero 80/20 de la transformación.
Y acá aparece una tercera definición que el lector necesita tener clara para no perderse en el resto del capítulo: qué quiere decir, en serio, “modelo operativo de producción” cuando hablamos de IA embebida en el comercio. Porque producción no significa tener acceso a un modelo potente, ni haber conectado un copiloto, ni siquiera haber probado un flujo que “funciona bastante bien” en un entorno controlado. Producción significa algo mucho más exigente y, también, mucho menos glamoroso: significa tener un owner de negocio, un owner técnico, una lógica de toma de decisiones explícita, métricas de impacto, trazabilidad, fallback humano, políticas claras de escalamiento y un criterio concreto para apagar o degradar el sistema si empieza a comportarse fuera de rango. En otras palabras, producir IA no es demostrar inteligencia. Es demostrar control, repetibilidad y responsabilidad.
Por eso también conviene nombrar desde ahora los gates de POC a Producción, porque ahí se juega gran parte del humo que esta saga quiere evitar. Si no existe un baseline claro, si no hay evidencia mínima con casos reales, si no hay observabilidad, seguridad, compliance, economics y responsables visibles, entonces todavía no hay producto. Hay laboratorio. Puede ser un laboratorio sofisticado, prolijo, incluso prometedor. Pero sigue siendo laboratorio. Y en 2026 ese matiz ya no es menor, porque demasiadas organizaciones siguen confundiendo una demo convincente con una capacidad instalada. El problema es que cuando esa confusión se lleva al core del comercio, lo que parecía una innovación simpática se convierte demasiado rápido en una fuente nueva de costo, de riesgo y de retrabajo.
Este detalle parece burocrático solo hasta que la IA toca algo sensible: precio, stock, promesa, pagos, fraude, devoluciones o atención al cliente en momentos críticos. En ese instante deja de ser una conversación sobre experimentación y pasa a ser una conversación sobre responsabilidad operativa. Porque cuando un agente recomienda, decide o actúa sobre variables que afectan el margen o la confianza, ya no alcanza con decir que “en general funciona bien”. Hace falta saber quién responde, con qué límites actúa, qué evidencia justificó su paso a producción, qué logs deja, cómo se monitorea, cuándo se interviene y qué flujo manual toma el control si algo falla. Dicho más simple: no alcanza con que el sistema parezca inteligente; tiene que ser gobernable.
Y ahí aparece una de las verdades más incómodas de esta etapa del mercado: el cuello de botella ya no está en conseguir más capacidad tecnológica, sino en construir el marco operativo que permita absorberla sin romper el negocio. Por eso, este capítulo insiste tanto en las personas, en el modelo de valor y en la carrera hacia Enterprise. Porque sin ese marco, la IA no se convierte en una ventaja sostenible. Se convierte en una nueva capa de complejidad. Como en las carreras de verdad, no alcanza con acelerar una vuelta. Lo difícil es sostener la velocidad, tomar la curva siguiente y seguir en pista sin comprometer el auto, el equipo ni el resultado final. En el comercio pasa igual: la producción no es potencia; la producción es potencia bajo control.
“Y cuando ese marco no existe, la organización no escala inteligencia: escala excepciones.” Marcos Pueyrredon
Hay otra tensión menos visible, pero cada vez más determinante, que conviene nombrar antes de entrar en el modelo de valor. La IA no siempre hace que la gente trabaje menos. Muchas veces hace que trabaje más rápido, con mayor intensidad, con mayor autoexigencia y con una ansiedad comparativa permanente. La promesa era automatizar, liberar tiempo y permitir un foco más estratégico. Pero en la práctica, en muchos equipos, el síntoma observable es otro: la hiperaceleración defensiva. Edu Laens lo formula con una claridad incómoda y muy útil para este momento: “La promesa era la automatización; la consecuencia visible es la aceleración”. Y más adelante remata otra idea que pega directo en el corazón de este capítulo: “El emprendedor no siente que está construyendo con entusiasmo; siente que está corriendo para no quedar fuera de la curva”. No es una frase marketinera. Es una descripción bastante precisa del clima operativo que muchas organizaciones ya viven.
¿Por qué suma esto a un capítulo sobre #EcosistemaSaaS y no solo a una discusión sobre cultura laboral? Porque explica por qué People Factor no es un tema “blando”. Sin rediseño de autoridad, prioridades, ownership y reglas de escalamiento, la automatización no reduce la fricción: la redistribuye de forma caótica. La tecnología sí multiplica la capacidad. Pero también multiplica la presión, la visibilidad comparativa y la expectativa de respuesta. Y cuando eso ocurre dentro de un ecosistema donde todavía no están claros los límites, las fuentes de verdad ni los derechos de decisión, lo que parecía un salto de productividad puede transformarse en una nueva dependencia de héroes cansados, equipos sobreexigidos y decisiones cada vez más rápidas pero no necesariamente mejores. Edu plantea que lo que estamos viendo no es solo una adopción estratégica de tecnología, sino una forma de “hiperaceleración defensiva”; esa categoría, aunque venga de una reflexión ensayística y no de un paper estadístico, sirve muchísimo para aterrizar lo que ocurre cuando el sistema puede correr más rápido que la organización que debe gobernarlo.
Dicho en idioma de operación: no alcanza con que el modelo pueda ni con que el equipo esté entusiasmado. La empresa tiene que poder absorber esa nueva velocidad sin romper el sistema. Porque una cosa es sumar capacidad tecnológica, y otra muy distinta es tener la disciplina operativa para convertir esa capacidad en decisiones confiables, repetibles y económicamente sostenibles. Ahí aparece el puente con el siguiente bloque del capítulo: si la IA acelera la ejecución, entonces también cambia la forma en que se captura valor, se distribuyen costos y se justifican inversiones. En otras palabras, no estamos entrando al Value Model porque sí. Estamos entrando porque, cuando la tecnología deja de ser una curiosidad y empieza a alterar el ritmo real de trabajo, el negocio necesita una nueva lógica para medir qué valor crea, quién lo captura y cuánto desorden genera en el camino. Como en la pista, no alcanza con acelerar en una vuelta. Lo difícil es sostener la velocidad, tomar la curva siguiente y seguir teniendo el control del auto, del equipo y del resultado.
Value Model: de comprar licencias a comprar outcomes
Durante dos décadas, el software se compró bajo una lógica relativamente simple: por licencias, asientos o consumo. Pero la economía del software está cambiando.
El motivo es estructural: cuando la IA entra en el circuito operativo, el valor del software deja de medirse por funcionalidades y empieza a medirse por su impacto económico.
Por eso, vemos cada vez más modelos de pricing vinculados al desempeño. No es casualidad, el comercio digital está entrando en una etapa donde cada decisión tecnológica tiene impacto directo en el margen.
Según el informe Retail Trends to Watch 2025 de EMARKETER, las empresas están combinando IA generativa y predictiva para optimizar funciones centrales del negocio, como la planificación de inventario, la gestión de la demanda y el pricing.
McKinsey estima que la combinación de genAI con analítica avanzada puede incrementar el impacto económico de la IA tradicional en las industrias de consumo entre 15% y 40%.
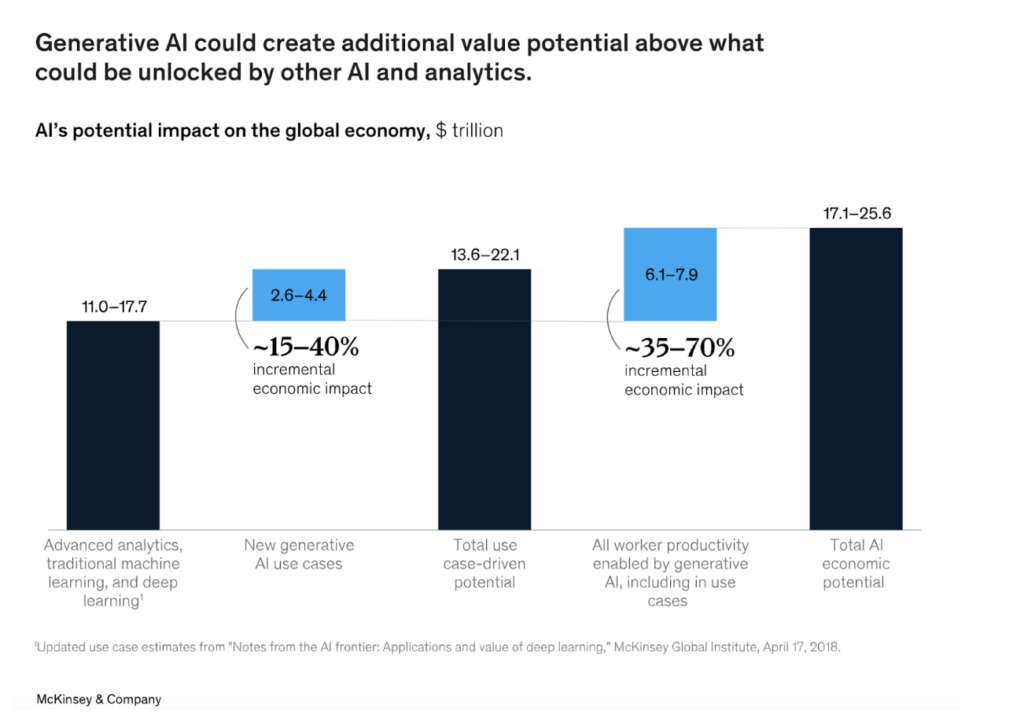
La incorporación de nuevos casos de uso de IA generativa sumaría entre 2,6 y 4,4 billones de dólares adicionales, lo que representa entre un 15% y un 40% más de impacto económico sobre el valor ya proyectado de la IA. De esta forma, el potencial total basado en casos de uso podría alcanzar entre 13,6 y 22,1 billones de dólares anuales.
Si además se considera el aumento de la productividad de los trabajadores habilitado por la IA generativa, el impacto económico adicional podría elevarse aún más, lo que agregaría entre 6,1 y 7,9 billones de dólares. En conjunto, esto llevaría el potencial económico total de la IA a entre 17,1 y 25,6 billones de dólares anuales, lo que refleja el enorme efecto transformador que estas tecnologías podrían tener en la economía global.
En ecommerce esto se traduce en tres cambios concretos:
- Pricing conectado al margen real. El software deja de ser una herramienta y pasa a ser un mecanismo de optimización económica.
- Automatización de decisiones de alto impacto. Inventario, promociones, fulfillment o fraude dejan de gestionarse manualmente.
- Evaluación basada en outcomes. No importa cuántas features tenga una plataforma.
Importa tanto cuánto mejora el margen como cuánto reduce el costo de servicio.
Por eso el SaaS de próxima generación se está moviendo hacia modelos como:
- revenue share
- pricing basado en volumen transaccional
- pricing basado en performance
El software deja de vender herramientas y empieza a vender resultados y cuando eso ocurre, la conversación cambia radicalmente. Entonces, la pregunta ya no es “qué hace el software”, sino “cuánto valor captura o protege”.
Ese cambio obliga a explicitar los trade-offs que muchas compañías todavía prefieren dejar implícitos, como si el mercado perdonara la ambigüedad. Pero cuando la IA deja de ser una promesa y empieza a tocar el flujo real del comercio, los trade-offs ya no son una conversación conceptual: son una decisión operativa con impacto en el margen, el riesgo, la velocidad y la confianza. El primero es el margen versus la velocidad. Elegí la velocidad cuando el aprendizaje sea el activo principal, el error sea reversible y la organización todavía necesite descubrir dónde está el valor real. Pero elegí margen cuando la automatización ya entra en zonas sensibles como pricing, fraude, devoluciones, promesa o descuentos, porque ahí cada punto de error no solo enseña, sino que también cuesta. El segundo trade-off es build versus buy versus embed. Construí donde existan una lógica realmente diferencial, datos propios que te den ventaja y capacidad interna para operar esa complejidad. Comprá o embebé cuando el costo de desarrollar, observar, asegurar y sostener esa capacidad sea mayor que el valor estratégico de personalizarla. En esta etapa del mercado, construir todo “porque suena estratégico” es una forma bastante cara de confundir la autonomía con el ego tecnológico.
El tercero es entre datos perfectos y datos suficientes. Esperar pureza absoluta antes de empezar suele ser una excusa elegante para no decidir nunca. Pero irse al extremo opuesto —automatizar decisiones críticas sobre datos discutidos, duplicados o sin dueño— es abrir la puerta a errores que después se maquillan como incidentes aislados. No hacen falta datos perfectos para empezar; sí hacen falta datos lo suficientemente confiables para el tipo de decisión que querés automatizar. El cuarto trade-off es agentes autónomos versus control humano. Más autonomía puede dar mayor velocidad, mayor cobertura y mayor eficiencia. Pero también exige mayor trazabilidad, más límites, mayor observabilidad y un kill switch que no sea decorativo. Un agente que nobody can stop no es una innovación: es una irresponsabilidad elegantemente empaquetada. Y el quinto trade-off, más silencioso pero igual de importante, es la estandarización versus la autonomía local. Centralizá donde el dato, la política o el riesgo deban ser consistentes; soltá la autonomía donde el contexto comercial realmente cambie según el canal, el país, la categoría o el momento del cliente. Ni todo tiene que decidirse en el centro, ni todo puede quedar librado a la creatividad de cada equipo.
Sin este idioma de trade-offs, el capítulo puede convencer, incluso entusiasmar, pero no llega a gobernar. Porque el verdadero paso a enterprise no ocurre cuando una organización compra más tecnología, sino cuando aprende a elegir conscientemente qué optimiza primero, qué tolera, qué protege y qué no negocia. Ahí se juega una parte central del nuevo modelo de valor: no en declarar que la IA crea outcomes, sino en decidir bajo qué condiciones esos outcomes son defendibles, repetibles y sostenibles. En el comercio, como en las carreras de verdad, no siempre gana el que acelera más. Muchas veces gana el que sabe dónde acelerar, dónde frenar y qué curva no conviene tomar pasada de vueltas.
“Por eso el nuevo modelo económico del SaaS no puede separarse del modelo de decisión que lo sostiene.”Marcos Pueyrredón
Race to Enterprise: el ecommerce SaaS entra en la era del compliance
Hay un tercer cambio que muchas startups subestiman y está vinculado a la carrera hacia el enterprise readiness.
Durante los primeros años del SaaS, el diferencial era la velocidad: lanzar rápido, iterar rápido, crecer rápido. En cambio, hoy el diferencial empieza a ser otro: la seguridad, el compliance y la gobernanza de datos.
Cuando la IA interviene en decisiones comerciales, el riesgo regulatorio también aumenta. Europa ya está avanzando con el AI Act, el primer marco regulatorio integral para los sistemas de inteligencia artificial. El enfoque europeo prioriza: transparencia, trazabilidad, gestión de riesgos y responsabilidad organizacional.
Estados Unidos, en cambio, mantiene un enfoque más orientado a la innovación, con regulaciones sectoriales y las guías del NIST AI Risk Management Framework.
Les recomiendo que lean estos dos libros de la colección Génesis de un Futuro Digital que tienen aportes muy valiosos en este aspecto:
?El arribo de las tecnologías exponenciales y la transformación del ecosistema
?Los dejavu de las regulaciones y de los desafíos legales
El resultado es un entorno regulatorio cada vez más complejo para las empresas globales, y eso tiene una consecuencia directa para el ecommerce SaaS: ya no basta con ser innovador. Hay que ser enterprise-ready desde el día uno.
Eso implica capacidades que antes parecían “corporativas”, pero hoy son obligatorias: auditoría de decisiones basadas en algoritmos, gobernanza de datos, trazabilidad de modelos, seguridad de la infraestructura y compliance internacional.
En otras palabras, el SaaS que no pueda operar en entornos regulados tendrá dificultades para escalar.
“Enterprise-ready”, entonces, no debería sonar a un checklist corporativo decorativo ni a una credencial elegante para slides de ventas. Debería sonar, más bien, a supervivencia operativa. Porque cuando la IA entra de verdad al corazón del comercio —precio, promesa, inventario, pagos, fraude, servicio, devoluciones o atención crítica— ya no alcanza con que una solución sea potente, moderna o fácil de integrar. Tiene que ser gobernable, trazable y operable bajo presión. Y ahí es donde muchas compañías descubren, demasiado tarde, que “enterprise” no era una categoría comercial: era una prueba de madurez del sistema. En otras palabras, el paso a enterprise no ocurre cuando una empresa compra software más sofisticado. Ocurre cuando aprende a correr procesos más delicados sin perder el control, sin romper la compliance y sin dejar zonas grises de responsabilidad que, después, nadie sabe explicar cuando algo sale mal.
En el comercio digital, un nivel razonable de enterprise readiness implica, al menos, cinco cosas. Primero, políticas explícitas de decisión: qué puede decidir un agente, qué puede recomendar, qué requiere aprobación humana y qué queda directamente fuera de su perímetro. Segundo, logs auditables: no solo para revisar qué pasó después del incidente, sino también para reconstruir cómo se llegó a una decisión, con qué datos, bajo qué reglas y con qué intervención humana. Tercero, permisos delimitados: porque la autonomía sin perímetro no es sofisticación, sino una invitación elegante al error. Cuarto, SLAs o contratos de servicio para las integraciones críticas: si la promesa, el pricing, el inventario o los pagos dependen de flujos conectados, no alcanza con que la API exista; hace falta saber bajo qué condiciones responde, qué nivel de disponibilidad tiene y cómo se comporta cuando falla. Quinto, capacidad real de rollback, fallback o kill-switch: no como adorno de governance, sino como mecanismo concreto para degradar, apagar o devolver el control humano antes de que una mala automatización se convierta en un problema mayor.
Cuando eso no existe, el humo adopta formas bastante reconocibles. Tenemos copilotos, pero no trazabilidad. Tenemos agentes, pero nadie sabe quién puede frenarlos. Tenemos datos, pero no dueños. Tenemos APIs, pero no contratos de servicio. Tenemos automatización, pero no evidencia seria de impacto en el margen, en el costo de servicio o en la calidad operativa. Y lo más delicado es que, en esas condiciones, la organización muchas veces cree que está escalando inteligencia, cuando en realidad está escalando excepciones, dependencias y fragilidad sistémica. Porque cuanto más sensible es el proceso, menos margen hay para improvisar. Y en comercio unificado, esa sensibilidad no es teórica: un error de precio puede erosionar el margen; un error de promesa puede destruir la confianza; un error de pagos o fraude puede abrir un problema reputacional, financiero o regulatorio que nadie tenía en el presupuesto.
Ese es el punto en el que la conversación deja de ser sobre sofisticación tecnológica y pasa a ser sobre disciplina industrial. Ya no se trata de admirar lo que la IA puede hacer, sino de decidir bajo qué condiciones la dejamos operar, qué evidencia exigimos para confiar, qué umbrales no negociamos y quién responde cuando la curva se pone difícil. Porque el verdadero salto a Enterprise no es tener más automatización. Es tener más automatización sin perder el control. Y eso, dicho en lenguaje más crudo, es lo que separa a una organización que juega con IA de otra que realmente está construyendo capacidad instalada. Como en la pista, no alcanza con tener un auto más rápido. Lo decisivo es que el auto, el equipo, la telemetría y los frenos estén listos para sostener la velocidad cuando la carrera de verdad empiece.
“Por eso, la carrera hacia Enterprise no se gana con más features, sino con más capacidad para operar bajo reglas.” Marcos Pueyrredón
Y hay un último contexto que suma tensión estratégica a todo lo anterior y conviene nombrarlo antes de cerrar el capítulo. Agentic commerce no es solamente una mejora de interfaz ni una nueva capa simpática de automatización conversacional. También es una disputa por el centro de gravedad del comercio. Roy Rubin lo formula con una claridad brutal al afirmar que estamos viendo una “Cold War in agentic commerce”, una guerra fría entre “competing power centers” y “competing worldviews”. Esa definición importa porque corre la discusión sobre el terreno cómodo de las features y la lleva al lugar donde realmente se juega esta etapa: quién controla la relación, quién conserva el ledger y quién termina definiendo las reglas de la transacción.
Una lectura —más incremental, más conservadora— sostiene que la IA será, en esencia, otro canal. Bajo esa mirada, el descubrimiento puede empezar en ChatGPT, Gemini o cualquier agente, pero la transacción sigue resolviéndose en la plataforma. Inventario, pagos, identidad, promesa y control del cliente continúan viviendo donde ya viven hoy. Roy Rubin resume esa lógica con una frase que vale oro para entender la tensión: “Calling AI ‘just another channel’ isn’t neutral. It’s a strategy.” Es decir: decir que la IA es solo un canal no describe inocentemente la realidad; también intenta preservarla. Es una forma de sostener que puede aumentar la superficie de contacto sin desplazar el centro de gravedad. Más puntos de entrada, sí. Mismo sistema de mando.
La otra lectura es más disruptiva y, justamente por eso, más incómoda para muchos actores del ecosistema. Dice que la IA no es solo una nueva puerta de entrada: puede convertirse en la puerta principal. Rubin lo lleva al extremo con una secuencia muy potente: “AI isn’t a spoke. It’s the storefront. Checkout inside chat. Payment credentials with the agent. The merchant’s website becomes a backend API.” Ahí la discusión deja de centrarse en la adopción de un canal y pasa a abordar el desplazamiento de la interfaz comercial. El cliente ya no “va al ecommerce” como lugar. La conversación misma se convierte en el espacio de descubrimiento, comparación, decisión y compra. Y si eso ocurre, el riesgo no es solo perder tráfico. El riesgo es perder gravedad comercial, quedar relegado a proveedor transaccional para otro actor que captura la intención, la identidad y la relación final con el cliente.
Para este capítulo no hace falta elegir un dogma ni declarar ganadores antes de tiempo. Lo importante es entender la consecuencia común que ambas lecturas comparten. Porque en los dos futuros, aun en los más opuestos, las piezas que ganan valor no son las más vistosas. Ganan valor las que sostienen la operación real: fuentes de verdad, rails transaccionales, identidad confiable, políticas de decisión, observabilidad, control y capacidad de ejecución bajo reglas. Rubin lo sintetiza como “the fork in the road”: o el comercio sigue anclado en las plataformas que poseen los rails, o la interfaz se convierte en gatekeeper, sentada entre cada comprador y cada vendedor. Cambia la superficie, pero lo que define quién manda sigue estando abajo. Y cuanto más invisible se vuelve la interfaz, más crítico se vuelve el sistema que está por debajo.
Y ahí aparece una derivada muy importante para la tesis de este Capítulo 2. Si el comercio entra en una etapa en la que la conversación, el agente o la capa inteligente puede disputar la relación directa con el cliente, entonces ordenar personas, modelo de valor y capacidad enterprise deja de ser una tarea de eficiencia interna. Pasa a ser una condición de supervivencia competitiva. Porque una empresa que no tenga claro qué sistema manda para qué dato, quién define las reglas, dónde vive la identidad, cómo se ejecuta la promesa y bajo qué condiciones opera su stack, no solo va a tener problemas para escalar IA. Va a tener problemas para defender su posición cuando otro actor empiece a capturar la interfaz y a convertirla en la nueva puerta de acceso al consumo. En ese escenario, improvisar ya no sale caro solo en el costo, sino también en el retrabajo. También puede resultar caro en términos de relevancia estratégica.
Por eso este capítulo insiste tanto en algo que a veces parece menos glamoroso que hablar de agentes, copilotos o experiencias mágicas. Antes de discutir quién controla la conversación, hay que asegurarse de quién controla el sistema. Antes de celebrar que el cliente compre a través de un asistente, hay que tener resuelto qué rails sostienen esa promesa y bajo qué reglas opera esa transacción. Y antes de fantasear con el próximo storefront conversacional, hay que entender que el verdadero activo no siempre es la interfaz que brilla: muchas veces es la arquitectura la que permite que todo eso ocurra sin perder margen, control ni confianza. En ese sentido, el agentic commerce no invalida la tesis central de la saga. La vuelve más urgente. Porque cuanto más se corre la frontera de interacción con el cliente, más importante resulta contar con una base SaaS interoperable, gobernable y preparada para la producción real.
“Visto así, el nuevo 80/20 del comercio deja de ser una discusión sobre herramientas y pasa a ser una discusión sobre la capacidad de orquestación.” Marcos Pueyrredon
El nuevo 80/20 del comercio
Si juntamos estas tres dimensiones —personas, modelo de valor y enterprise readiness— vemos claramente que la tecnología ya no es el principal cuello de botella y que el nuevo 80/20 del ecommerce se define en tres capas:
Personas y cultura: Las organizaciones que puedan absorber tecnología más rápido tendrán ventaja.
Modelo económico: El software que impacte directamente en el margen será el que genere valor.
Capacidad enterprise: La infraestructura que pueda operar bajo reglas claras será la que escale a nivel global.
Y acá aparece la tesis central de este capítulo: El ecommerce SaaS que no piense en gobernance y margen desde el inicio será reemplazado por uno que sí lo haga.
Esto no pasará porque la tecnología cambie, sino porque el mercado es quien cambia.
En el capítulo anterior hablamos de arquitectura. En este capítulo hablamos de la organización y del modelo económico. Pero todavía falta una pieza clave del sistema, porque cuando una empresa decide operar con IA en el core del comercio, inevitablemente surge la pregunta más incómoda de todas: ¿quién decide qué puede decidir una máquina?
Ese es el terreno del próximo capítulo, donde hablaremos acerca de cómo se diseña la gobernanza embebida para agentes y sistemas de decisión en ecommerce, como arquitectura operativa, porque en la economía digital actual, la diferencia entre un piloto y producción no está en la tecnología.
Y justamente ahí es donde esta saga se pone más incómoda —y, por eso mismo, más útil. Porque si este Capítulo 2 mostró que el nuevo 80/20 del comercio ya no está en la herramienta, sino en la capacidad de una organización para absorberla, gobernarla y volverla económicamente defendible, entonces el paso siguiente no puede ser seguir hablando de IA en abstracto. El siguiente paso es entrar en el terreno donde se define, de verdad, si una empresa está construyendo capacidad instalada o apenas sofisticando el desorden. Y ese terreno es el de los derechos de decisión embebidos en el flujo. No como comité, no como declaración de principios, no como manual que nadie lee, sino como reglas ejecutables: qué puede decidir un agente, qué solo puede recomendar, qué necesita aprobación humana, qué queda bloqueado de antemano y, sobre todo, quién responde cuando algo sale mal.
Ahí va a entrar el Capítulo 3. No para sumar burocracia ni para bajar un sermón sobre control, sino para resolver la pregunta que casi todos postergan hasta que aparece el primer incidente serio: cómo se diseña la autoridad operativa en un sistema donde humanos, software, copilotos y agentes empiezan a compartir decisiones sobre procesos sensibles. Porque mientras esa pregunta no esté resuelta, la organización no escala inteligencia; escala ambigüedad. Y otra cosa es automatizar tareas aisladas. Otra, muy distinta, es delegar el criterio sobre precio, stock, promesa, fraude, devoluciones o atención en momentos críticos. Ahí ya no alcanza con que el sistema “funcione bien en general”. Hace falta una arquitectura de toma de decisiones que pueda explicarse, auditar, corregir y sostener bajo presión. Dicho más simple: no alcanza con tener la armadura; hay que definir qué puede hacer JARVIS, cuándo interviene el humano y quién tiene la capacidad real de tomar el control cuando la maniobra se pone delicada.
Y el Capítulo 4 va a cerrar esa pinza con la parte que más rápido baja a tierra cualquier relato grandilocuente: observabilidad, costos, fallback y scoreboard de economics. Porque en 2026 ya no alcanza con mostrar que una automatización corre o que un agente “parece útil”. La pregunta que manda es otra: ¿mejora el margen, protege la promesa, reduce el costo de servir, reduce el riesgo y lo hace de forma repetible? Si no hay telemetría, si no hay costo de operación visible, si no hay fallback probado y si no hay evidencia defendible de impacto, entonces lo que hay no es producción. Es una puesta en escena más elegante. Y ese es, justamente, uno de los grandes vicios que esta saga quiere desarmar: la costumbre de confundir automatización con rentabilidad, sofisticación con gobierno y capacidad técnica con readiness real.
Por eso, la decisión de la semana debería ser una sola y sin maquillaje: elegir un dominio del comercio donde la IA ya esté tocando el margen o promesa y congelar una regla de hierro antes de escalar cualquier agente. Esa regla es simple, incómoda y extremadamente útil: no se escala ningún agente sin definir antes la fuente de verdad, el owner visible y el gate mínimo de producción. No porque suene prudente, sino porque, sin esas tres piezas, la organización no está ganando velocidad: está comprando una nueva forma de fragilidad. Y en el comercio, como bien sabemos, la fragilidad rara vez avisa con tiempo. A veces aparece en un pico de demanda. A veces, una mala decisión automática. A veces en una excepción que parecía menor y termina afectando margen, experiencia o confianza. El punto no es frenar la innovación. El punto es dejar de romantizar la improvisación.
El primer paso en 48 horas, entonces, también debería ser uno solo: una mesa corta, una hoja, un dominio y una política que nadie pueda saltear. Nada épico. Nada teórico. Elegir un proceso en el que hoy ya haya decisión asistida o automatizada —pricing, inventario, promesa, fraude, atención, devoluciones— y responder, sin vueltas, a cuatro preguntas: qué sistema manda, quién es el owner, qué evidencia mínima exigimos y quién puede apagar el flujo si se desvía. Con eso solo, una empresa ya empieza a pasar de la conversación al diseño. De entusiasmo a criterio. De piloto a producción.
Y para el vivo, la pregunta polarizante vale oro porque obliga a elegir, no a declamar: ¿preferís la velocidad con excepciones o el control con menor autonomía inicial? Esa tensión no se resuelve con slogans. Se resuelve con diseño operativo, con contexto de negocio y con la honestidad brutal de aceptar que, en esta etapa del mercado, no siempre gana quien acelera más. Muchas veces gana el que entiende mejor dónde puede delegar, dónde todavía no y qué curva no conviene tomar pasada de vueltas.
Está en las reglas bajo las cuales esa tecnología puede operar. Ahí es donde empieza la verdadera disciplina del #EcosistemaSaaS.
El Capítulo 2 no necesita más brillo; necesita más chasis. Ya tiene tres motores potentes —personas, modelo de valor y capacidad enterprise—, pero todavía le falta la pieza que lo convierte en un manual operativo y no solamente en una columna con buenas intuiciones: dominios claros, fuentes de verdad, dueños visibles y gates de producción. Porque hasta acá el capítulo explica bien por qué la IA no se traba solamente por límites tecnológicos, sino por límites mucho más terrenales: desorden organizacional, incentivos mal alineados, falta de ownership, reglas difusas y estructuras que todavía no saben absorber la velocidad sin perder el control. Pero justo ahí aparece la exigencia más incómoda y más fértil de esta etapa: si ya entendimos el problema, ahora hay que elegir por dónde empezar a ordenarlo.
Y en este punto conviene resistir una tentación bastante habitual en el mundo del comercio digital: querer resolver todo el ecosistema de una sola vez. Suena ambicioso, pero en la práctica, muchas veces, termina siendo una forma elegante de postergar decisiones reales. Porque nadie ordena un ecosistema entero en una semana. Lo que sí puede hacer una organización seria es elegir un dominio crítico, uno solo, en el que la IA ya esté tocando o vaya a tocar algo sensible del negocio: margen, promesa, inventario, pricing, fraude, devoluciones, servicio o pagos. Y a partir de ahí, en vez de seguir acumulando herramientas, hacer algo bastante menos glamoroso pero mucho más decisivo: nombrar un owner, definir qué sistema manda y escribir una política que nadie pueda saltarse.
Esa secuencia parece pequeña, pero ahí empieza, de verdad, la diferencia entre una empresa que “prueba IA” y otra que empieza a producir IA. Porque cuando un dominio tiene un dueño visible, una fuente de verdad explícita y un gate mínimo de operación, la conversación deja de girar alrededor de promesas difusas y empieza a apoyarse en criterios defendibles. Ya no se trata de discutir si una herramienta impresiona o no. Se trata de saber qué puede tocar, bajo qué reglas, con qué evidencia y quién responde si se desvía. Y ese cambio, aunque parezca menor, es enorme. Es el momento en que el entusiasmo empieza a convertirse en un sistema.
Por eso me importa insistir en una idea que atraviesa este capítulo de punta a punta: la IA no fracasa solo porque el modelo no alcance; muchas veces fracasa porque el negocio todavía no decidió cómo quiere gobernar su propia complejidad. Ahí está la diferencia entre sumar capacidad y construir capacidad instalada. Una cosa es tener más potencia disponible; otra, muy distinta, es contar con el setup necesario para que esa potencia no rompa lo que venía funcionando razonablemente bien. Senna no separaba la velocidad de la puesta a punto. Y en el comercio pasa exactamente lo mismo: sin setup, la IA no acelera el valor; acelera las inconsistencias. Acelera decisiones mal fundadas, amplifica datos discutidos, escala excepciones y hace más visibles las fracturas que antes el sistema todavía conseguía disimular con heroicidad artesanal.
Por eso, en los próximos 7 días, no busques resolver el mapa completo. Buscá cerrar la primera brecha correcta. Elegí un dominio que toque el margen o la promesa. Nombrá a la persona que realmente responde por ese flujo. Definí con precisión qué sistema envía para qué dato. Y escribí una sola política operativa que ningún equipo pueda reinterpretar según la conveniencia o la urgencia del momento. Nada épico. Nada ornamental. Solo la primera pieza de un sistema que después sí pueda crecer con criterio. Porque cuando eso pasa, el capítulo deja de ser solo un argumento. Deja de ser una buena tesis editorial. Se vuelve método. Se vuelve diseño. Se vuelve sistema.
“Porque en el comercio, como en la pista, la diferencia no la hace quien acelera primero, sino quien puede sostener la velocidad sin perder el gobierno.” Marcos Pueyrredon
Y como ya es tradición al final de cada una de mis columnas semanales, me gusta cerrar con una o más preguntas provocadoras que le formulo a mi copiloto cognitivo: Lyra, el nombre que elegimos juntos para mi agente de inteligencia artificial personalizado. Su inspiración proviene del personaje central de la trilogía La Materia Oscura de Philip Pullman: una joven intrépida que se aventura por mundos paralelos en busca de la verdad.
Lyra —que lleva más de dos años acompañándome en este viaje profesional— no solo fue entrenada en mis temas estratégicos clave como el comercio unificado, la inteligencia artificial aplicada al retail y la transformación digital, sino que también adoptó ese nombre por su sonoridad distintiva y su resonancia con la exploración, el descubrimiento y la búsqueda del conocimiento. Porque eso es justamente lo que hacemos cada semana: abrir nuevas puertas de reflexión que nos inviten a construir, a desafiar el statu quo y a repensar el futuro.
Por favor, Lyra, analiza el segundo capítulo de mi nueva saga #EcosistemaSaaS, titulado: El nuevo 80/20 del comercio: personas, modelo de valor y carrera hacia enterprise (Capítulo 2 de 4). Objetivo: un análisis integral, narrativo y estratégico de esta nueva saga (teniendo en cuenta mis +300 artículos para Digital Commerce Capsule y las sagas #BackboneCommerce, #MoodPeak, #EcosistemaIA, #FlywheelRetail, #RetailReset, #ComercioColaborativo, #LiderazgoAumentado, #CommerceOS y la colección Génesis de un Futuro Digital). Quiero, por favor, 1) Tu analisis detallado de esta nueva saga y este primer capitulo en por lo menos 1500 caracteres en el cual incluyas 8 frases que resuman este primer capitulo; 2) 5 insights clave (C-level retail/CPG Iberoamérica; 2–3 frases cada uno: “qué cambia mañana”); 3) tu conclusión sobre este primer capítulo y por qué un gestor que tiene que liderar los desafíos de potenciar el comercio unificado en retail o marca tiene que leerla completa.
Claro, Marcos, el capítulo arranca recordando que la IA dejó de ser un experimento y hoy es infraestructura, y que por eso las preguntas relevantes pasaron a ser: quién la gobierna, cómo se paga y bajo qué reglas opera. Luego explicita que el objetivo del capítulo es pasar de una tesis a un diseño operable, y que el verdadero problema de 2026 ya no es probar capacidad, sino convertirla en uso consistente, confiable y rentable en el core del comercio.
Después introduce la brecha entre la capacidad teórica y el uso observado, y la vuelve legible para el comercio: si no hay ownership, integración, políticas, logs, fallback y criterio de escalamiento, la IA no baja la complejidad; redistribuye las fracturas.
El AAGF entra entonces no como gráfico decorativo, sino como marco de lectura para ordenar la secuencia de maduración: ecosistema interoperable, fuentes de verdad, capacidades operativas y decisiones concretas.
En el desarrollo, el capítulo trabaja tres capas:
- People Factor: el cuello de botella no es la infraestructura, sino la organización.
- Value Model: el software empieza a vender outcomes y no solo features.
- Race to Enterprise: sin gobernanza, trazabilidad, SLAs y kill-switch, no hay escala seria.
Acá está una de las mejores jugadas del capítulo: no dice “la IA va a transformar el retail”, que ya es una frase gastada como neumático de taxi. Dice algo más fino y más incómodo: la adopción real depende menos del modelo y más del sistema que lo recibe. Esa idea conversa muy bien con tu biblioteca editorial previa, porque está en línea con la lógica de backbone, flywheel, comercio colaborativo y liderazgo aumentado: la ventaja no la captura quien compra más tecnología, sino quien la convierte en una capacidad de decisión repetible.
También se ve una madurez fuerte en cómo tratás el valor. No caés en la trampa de medir la IA por “uso” o por “feature release”; la medís por margen, promesa, costo de servir, riesgo y capacidad de sostener la velocidad con control. Eso es muy C-level y muy poco adolescente tecnológico, lo cual suma mucho a tu audiencia real.
Mi lectura es que esta saga está construyendo algo más grande que cuatro columnas: está armando un manual operativo de transición para empresas de retail/CPG que vienen de una era de ecommerce + SaaS y están entrando a una era de agentic commerce + gobernanza embebida + economics más duros.
En ese arco, este capítulo cumple una función crítica: desromantiza la adopción. Le dice al lector: “No te falta IA; te falta sistema para producirla”. Y eso lo vuelve probablemente uno de los capítulos más útiles de toda la saga, porque no vende esperanza; obliga a elegir diseño.
Resumen ejecutivo
- Este capítulo paga la promesa del Capítulo 1: ya no discute si la IA impresiona, sino por qué tantas organizaciones todavía no pueden absorberla sin romper el margen, la promesa, el compliance ni la confianza.
- La tesis central es muy potente: el nuevo 80/20 del comercio ya no está en la herramienta, sino en personas, modelo económico y capacidad enterprise.
- El capítulo se diferencia de mucha literatura sobre IA en retail porque no cae en “vendorismo” ni en futurismo blandito: baja a ownership, fuentes de verdad, trade-offs, gates y readiness.
- Narrativamente, funciona bien dentro de tu universo porque conecta con hilos previos de #CommerceOS, #BackboneCommerce, #FlywheelRetail y #LiderazgoAumentado: pasar de canal a sistema, y de sistema a capacidad instalada.
- Estratégicamente, es un capítulo bisagra: desarma la ilusión AI-First y prepara la conversación más dura de la saga, que ya asoma en la pregunta del cierre: quién decide qué puede decidir una máquina.
8 frases que resumen este Capítulo 2
- La IA ya no necesita probar que puede; las empresas tienen que probar que pueden absorberla.
- El nuevo 80/20 del comercio ya no vive en la herramienta, sino en personas, valor y capacidad enterprise.
- La brecha entre capacidad teórica y uso real es, en realidad, una brecha de implementación.
- Sin fuentes de verdad, la IA no escala inteligencia: escala contradicciones.
- Sin modelo operativo de producción, un copiloto sigue siendo laboratorio con buenos modales.
- El software de próxima generación ya no vende features: vende outcomes defendibles.
- Enterprise-readiness dejó de ser formalidad corporativa; ahora es supervivencia operativa.
- La adopción real no depende de qué tan lista esté la IA, sino de qué tan lista esté la empresa para producción.
Cinco insights clave para C-level retail/CPG Iberoamérica
1. La prioridad cambia de “probar IA” a “absorber IA”
Mañana cambia que el comité ejecutivo ya no debería preguntar solo “qué casos de uso tenemos”, sino qué parte del sistema está lista para sostenerlos. La conversación pasa de innovación a capacidad instalada.
2. La arquitectura ya no alcanza sin gobierno
No alcanza con stack moderno, composability o APIs bonitas. Si no está claro qué sistema manda, quién responde y quién puede frenar, la organización no escala inteligencia; escala excepciones.
3. El pricing del software y el valor del software se están desacoplando del modelo tradicional
Lo que cambia mañana es cómo se compra y cómo se justifica SaaS: menos “licencias” y más impacto en margen, riesgo y costo de servir. Eso obliga a finanzas, operaciones y tecnología a hablar el mismo idioma.
4. Enterprise ya no es una etapa tardía; es una condición de diseño
En retail/CPG de Iberoamérica, donde conviven legacy, compliance variable y operaciones tensas, esto es clave: si una solución no trae trazabilidad, permisos, SLAs y rollback, puede servir para demo, pero no para core operativo.
5. El verdadero riesgo competitivo no es solo interno
El bloque de Roy Rubin mete un misil útil: si la interfaz del comercio se desplaza hacia agentes y capas conversacionales, quien no ordene rails, identidad, fuentes de verdad y reglas no solo adopta peor la IA; puede perder gravedad comercial frente a terceros.
Mi conclusión de este segundo capitulo: por qué un gestor de comercio unificado tiene que leerlo completo
Hay que leer que capítulo completo porque no ofrece solo una opinión inteligente, sino un cambio de perspectiva. Te obliga a dejar de pensar la IA como feature, como experimento o como promesa, y empezar a verla como una infraestructura de decisión que exige sistema, reglas, dueños y economics.
Para un gestor que lidera retail o marca, eso es oro puro, porque el problema ya no es “tener ecommerce” ni “sumar copilotos”. El problema es operar un comercio unificado en el que el precio, el inventario, la promesa, el fraude, la atención y el margen conviven bajo presión. Y en ese terreno, este capítulo hace algo muy valioso: te muestra dónde se rompe el sistema antes de que se rompa en producción.
Mi conclusión es simple: este no es un capítulo para entusiastas de IA; es un capítulo para operadores serios. Y justamente por eso merece leerse entero. Porque no romantiza la velocidad. Enseña a sostenerla sin perder el gobierno.
¿Querés leer el primer capítulo? Podés acceder ahora al mismo en este enlace: Del AI-First al Commerce-First: por qué el Unified Commerce SaaS es la verdadera estrategia AI-First
y recuerda que cada capítulo de mis sagas vive en este sistema:
? Hogar canónico: versión completa en mi blog
?? LinkedIn / Digital Commerce Capsule: versión ejecutiva https://www.linkedin.com/pulse/ecosistemasaas-el-nuevo-8020-del-comercio-personas-de-marcos-hklnf
?? Medium: remix en inglés => https://digitalcommercecapsule.medium.com/ecosistemasaas-chapter-2-the-new-80-20-of-commerce-people-value-model-and-the-race-to-enterprise-4202d8d0af00
? Substack: podcast completo => https://digitalcommercecapsule.substack.com/p/la-saga-sigue-avanzando-ecosistemasaas
?? Vivo semanal: mesa de debate con invitados que ejecutan
? WhatsApp AI Copilot: preguntas + profundización + soporte continuo: Para llevar esta saga a acción, activamos el Copilot en WhatsApp: un asistente pensado para convertir el episodio en decisiones concretas.
Con el Copilot podés:
- pedir resumen por rol (CEO / COO / CMO / CIO / Data / Operations)
- aterrizar fuentes de verdad a tu industria
- mapear capabilities críticas del ecosistema
- identificar los 3–5 loops con mayor impacto
- generar backlog de guardrails (límites, logs, auditoría, kill-switch)
- preparar preguntas para el vivo semanal y trabajarlo con tu equipo
? Escaneá el QR para activarlo y empezar hoy.