#Ecosistema SaaS Unified Commerce e infraestructura estratégica: cómo construir un ecosistema digital con IA, retail media y crecimiento regional (Capítulo 4 de 4)
Llegamos al cierre, y si los tres capítulos anteriores construyeron una tesis con precisión quirúrgica —que AI-First sin modelo operativo es humo, que el nuevo 80/20 del comercio vive en las personas y la gobernanza, y que quien controla el contexto controla la relación—, este cuarto capítulo tiene un trabajo diferente. No es el capítulo que remata con otro diagnóstico, sino el que eleva la mirada y pregunta algo más incómodo: ¿para qué estamos construyendo todo esto?
La respuesta que propongo es estratégica y profundamente regional.
Este cuarto capítulo no está para cerrar la saga con una declaración épica, ni con una defensa romántica del ecosistema, ni con otra pieza de fascinación tecnológica disfrazada de visión. Su responsabilidad es bastante más incómoda y, justamente por eso, más útil: demostrar para qué sirve construir un sistema gobernable y por qué, en esta nueva etapa, la ventaja ya no se juega en acumular features, sino en convertir capacidades dispersas en infraestructura estratégica del ecosistema. Si el capítulo anterior dejó claro que contexto, agentes, decision rights y gobernanza son las condiciones para operar sin romper el sistema, este cierre tiene que ir un paso más allá y responder la pregunta verdaderamente importante: ¿qué valor económico, qué densidad competitiva y qué capacidad instalada habilitan esa arquitectura cuando deja de ser diseño y entra en producción?
Ese es el contrato real de este cierre. El lector no debería salir solo con una idea inspiradora, sino con un criterio más exigente para analizar el mercado y su propia operación. Debería poder distinguir entre una plataforma que vende acceso y un ecosistema SaaS que distribuye valor; entre una capa de innovación vistosa y una infraestructura que soporta media, dato, fintech, logística y agentes bajo reglas comunes; entre una promesa de IA y una capacidad que mejora el margen, reduce la fricción, ordena el ownership y resiste la auditoría. Porque si este capítulo no logra hacer visible esa diferencia, la saga habrá construido un buen arco conceptual, pero todavía no habrá terminado de instalar el sistema de decisiones que prometió desde el comienzo.
Y por eso también este capítulo tiene que ser muy claro respecto de lo que no es. No es un manifiesto institucional. No es una oda a Iberoamérica. No es una lista de tendencias para quedar bien con el momento. Y no es un cierre elegante para decir que todo converge. Es, o debería ser, la pieza donde la convergencia deja de ser palabra y pasa a ser criterio operativo: qué se mide, qué se gobierna, qué se conecta, quién responde, dónde se captura valor y qué infraestructura hace posible que esa captura no dependa de heroicidades, sino de diseño, disciplina y capacidad distribuida.
El ecommerce SaaS que gana en los próximos años no es el que tiene más features, ni el que mejor ejecuta una capa del funnel, ni siquiera el que más rápido embebe IA en sus flujos. El que gana es el que se convierte en infraestructura estratégica del ecosistema digital iberoamericano, el que entiende que su verdadero rol no es vender software, sino construir el sistema nervioso sobre el que crecen marcas, retailers, startups, gobiernos y la academia juntos, porque en una región donde el comercio digital lleva más de 25 años construyendo capacidad colectiva, la próxima ventaja la genera quien más conecta.
El retail media como síntoma de algo más grande
Empiezo por donde terminó el capítulo anterior: la necesidad de demostrar valor con números reales, no con promesas. Hay un fenómeno que lo ilustra mejor que cualquier otro en este momento: el retail media.
Según eMarketer, el gasto en retail media omnicanal en EE.UU. crecerá un 17,9% en 2026 hasta alcanzar los 71.670 millones de dólares, consolidándose como uno de los canales publicitarios de mayor expansión. Pero hay una bifurcación que el ecosistema ya no puede ignorar: más del 89% del gasto incremental irá a Amazon y Walmart, dejando al resto de las redes compitiendo por una porción cada vez más estrecha del crecimiento.
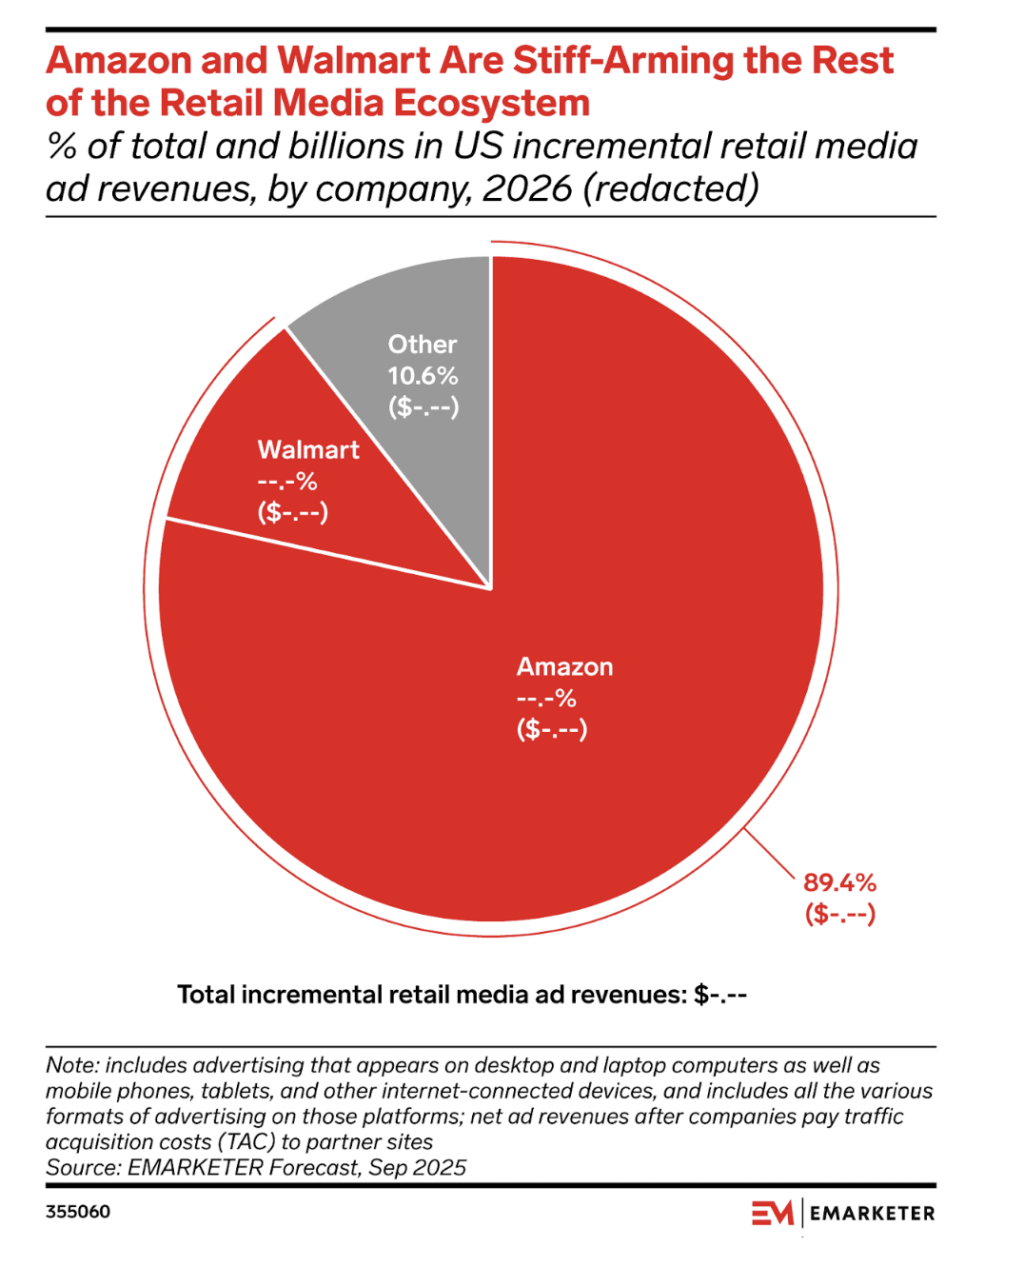
La tensión interna de esas redes es igualmente reveladora: en 2026, los equipos de retail media están siendo reestructurados para acercarlos a las operaciones core —pricing, surtido y promociones— porque cuando media se sienta demasiado lejos de esas decisiones, la estrategia más sofisticada no se traduce en resultados.
El problema es que ese optimismo choca con una realidad: solo el 12% de los responsables de toma de decisiones en commerce media en Norteamérica y Europa dice haber alcanzado un estado «avanzado» con capacidades full-funnel reales —on-site, off-site e in-store—, según una encuesta de noviembre de 2025 de Koddi y Forrester Consulting.
Esto no es solo un problema de medición, sino también de sistema. El retail media que escala no es el que tiene más inventario publicitario, sino el que tiene mejores datos, mejor gobernanza y mayor capacidad de demostrar una incrementalidad real. Y eso, exactamente, es lo que distingue una red que sobrevive de una que se convierte en infraestructura estratégica para todo el ecosistema que opera sobre ella.
Retail media importa menos como negocio publicitario que como prueba de madurez del sistema comercial. Esa es, para mí, la lectura más útil y también la más incómoda. Porque cuando una red no puede conectar media con pricing, surtido, promociones, disponibilidad, contenido, promesa y first-party data, lo que termina vendiendo no es inteligencia comercial: es inventario con mejor relato. Y ese matiz cambia todo. Cambia cómo se mide, cambia quién responde, cambia qué tecnología sobrevive y cambia, sobre todo, dónde se captura realmente el valor. El verdadero corte ya no está entre los retailers con red y los que no la tienen. El corte empieza a verse entre quienes pueden demostrar una incrementalidad real en ventas, margen y relación, y quienes siguen maquillando demanda ya existente con atribución cómoda, ROAS aparente y dashboards que lucen mejor de lo que explican.
Por eso, retail media no debería leerse como un tema lateral de ad-tech ni como una nueva fuente táctica de ingresos para compensar la presión sobre los márgenes. Debería leerse como un examen de arquitectura. Porque obliga a responder preguntas que van mucho más allá de la pauta: ¿qué sistema manda sobre el precio?, ¿qué dato manda sobre la disponibilidad?, ¿qué lógica decide la prioridad promocional?, ¿quién valida si una campaña empuja productos con stock crítico o con promesa débil?, ¿quién responde si el rendimiento de media mejora pero el margen empeora?, ¿quién puede separar demanda incremental de demanda capturada por proximidad? Ahí es donde retail media deja de ser un apéndice comercial y pasa a funcionar como señal de infraestructura. Obliga a unificar datos, reglas, ownership, medición y criterio operativo entre marketing, comercial, ecommerce, pricing, trade, revenue management y operaciones.
Dicho de otra manera: el retail media no se limita a anuncios. Habla de qué tan integrado está el sistema que convierte la atención en conversión, la conversión en margen y el margen en una relación defendible. Y ahí aparece la tesis más importante de este bloque: si una organización no puede demostrar que su capa de media aprende del comportamiento transaccional, respeta las fuentes de verdad del negocio y opera bajo reglas comunes con el resto del stack, entonces no está construyendo infraestructura; está monetizando la fragmentación. Puede crecer en facturación publicitaria, sí. Puede incluso mostrar buenos resultados tácticos. Pero sigue lejos de construir la clase de sistema nervioso comercial que esta nueva etapa exige. El punto no es tener retail media. El punto es si retail media revela que existe, por debajo, un sistema capaz de coordinar el contexto, la toma de decisiones y la captura de valor sin romper la coherencia del negocio.
Para Iberoamérica, la lectura es directa: la región no puede competir con Amazon ni con Walmart en la escala bruta de retail media, pero tiene algo que los jugadores globales no pueden comprar fácilmente: datos first-party con contexto local, un comportamiento de consumo muy distinto al norte global y una estructura de relaciones entre retailers, marcas y plataformas que se construyó durante 25 años de ecosistema compartido.
Según eMarketer, el ecommerce en América Latina crecerá a una tasa compuesta del 14% anual hasta 2027, con Brasil y México como motores principales, pero con una aceleración visible en mercados secundarios. Esa base de crecimiento es exactamente el terreno donde una red de retail media con una arquitectura de datos gobernada puede construir una ventaja que los modelos globales no pueden replicar con la misma rapidez.
Cuando el comercio deja de ser un canal y se convierte en infraestructura convergente
Hay una idea que recorre toda esta saga y que en este capítulo final tengo que mencionar: el comercio digital ya no es solo comercio, es la infraestructura donde convergen media, data, fintech y logística, y esa convergencia no es una tendencia futura, ya está ocurriendo.
Según Deloitte, la tendencia más poderosa que llega a 2026 es la convergencia de ecosistemas: la fusión de industrias antes separadas —telecomunicaciones, fintech y servicios digitales— en experiencias digitales unificadas, donde las asociaciones y la interoperabilidad de plataformas aceleran esta transformación.
En términos prácticos para el comercio, esto significa que una plataforma SaaS de ecommerce que en 2020 resolvía catálogo, pagos y logística hoy tiene que poder orquestar retail media, identidad del cliente, datos first-party, servicios financieros embebidos y agentes de IA, todo dentro del mismo flujo transaccional y bajo las mismas reglas de gobernanza.
Acá aparece una tensión que conviene mirar de frente, porque cambia la escala de toda la discusión. Durante años hablamos de inteligencia artificial como si fuera, sobre todo, una nueva generación de software. Pero la lectura que hoy empieza a ganar peso es otra: la IA ya no se comporta solo como una capa de aplicación, sino como infraestructura dura. Y eso importa mucho para este capítulo. Morgan Stanley viene planteando públicamente que 2026 puede convertirse en un año de breakthrough en capacidades, en parte porque los grandes laboratorios de Estados Unidos podrían aplicar cerca de 10 veces más poder de cómputo al entrenamiento de sus próximos modelos, lo que, si las scaling laws siguen sosteniéndose, podría derivar en modelos aproximadamente dos veces más capaces que los actuales. En paralelo, la misma firma estima que la inversión vinculada a infraestructura de IA rondará los US$2,9 billones hacia 2028, con más del 80% de ese gasto todavía por delante, y describe ese proceso menos como una moda tecnológica que como un verdadero buildout industrial.
Traigo esto no para mover el capítulo hacia los data centers, sino para aterrizar una idea mucho más útil para el comercio. Cuando la inteligencia se abarata y se vuelve más abundante, la ventaja deja de estar únicamente en el feature visible y empieza a desplazarse hacia otra capa: la que controla el contexto, las reglas, la identidad, la promesa, la medición y la capacidad de ejecución. Dicho de otra manera: “controlar los pipes” en el comercio no significa poseer los chips ni los servidores. Significa algo bastante más cercano a la operación real y, por eso mismo, bastante más decisivo: controlar qué sistema manda sobre catálogo, precio, inventario, identidad, pago, promesa, atribución y relación; controlar cómo circula esa información; y controlar bajo qué reglas actúan las capas que hoy median la decisión. Ahí es donde el ecommerce SaaS deja de jugar el partido chico de las funcionalidades aisladas y entra en el terreno grande de la infraestructura estratégica. Porque si la nueva ola de IA empuja a todos a correr más rápido, el valor no va a quedar capturado de la misma manera por todos. Una parte se va a comoditizar. Otra parte se va a concentrar en quienes tengan mejores rails para convertir la inteligencia en una ejecución gobernable. Y esa, para mí, es la lectura más importante del post de Steve Nouri: no mirar el posible salto de capacidad como una noticia de laboratorio, sino como una advertencia competitiva. Si el próximo ciclo vuelve más potentes a los modelos, entonces la discusión ya no puede seguir reducida a quién embebe antes una feature de IA. La discusión pasa a centrarse en quién tiene la infraestructura relacional, operativa y transaccional para absorber esa potencia sin romper el margen, el gobierno ni la confianza. Ahí es donde este capítulo cambia de escala. Y ahí también es donde el SaaS regional puede desempeñar un rol mucho más ambicioso que el de simple proveedor de software.
El SaaS que no entienda esa convergencia va a quedar atrapado en la discusión de features. En cambio, el que sí la entienda dejará de ser un proveedor de software y se convertirá en lo que McKinsey llama un ecosistema de próxima generación: una plataforma donde el valor no lo genera el software en sí, sino las conexiones que habilita entre los actores que operan sobre él. Según McKinsey, hacer ese movimiento de ecosistema requiere una masa crítica de clientes, insights profundos sobre sus necesidades más amplias y, sobre todo, una base suficiente de confianza por parte de los clientes.
Esa confianza, en comercio, se construye exactamente con lo que esta saga viene defendiendo: fuentes de verdad consistentes, gobernanza embebida, trazabilidad y ownership visible. No es casualidad que las plataformas que más crecen en el ecosistema iberoamericano sean precisamente las que combinan capacidad técnica con una red de partners, programas de certificación, comunidades de desarrolladores y modelos de co-creación con startups y academia. Porque en esa combinación es donde el software deja de ser una herramienta y se convierte en infraestructura estratégica.
El modelo de ecosistema: no es SaaS por SaaS
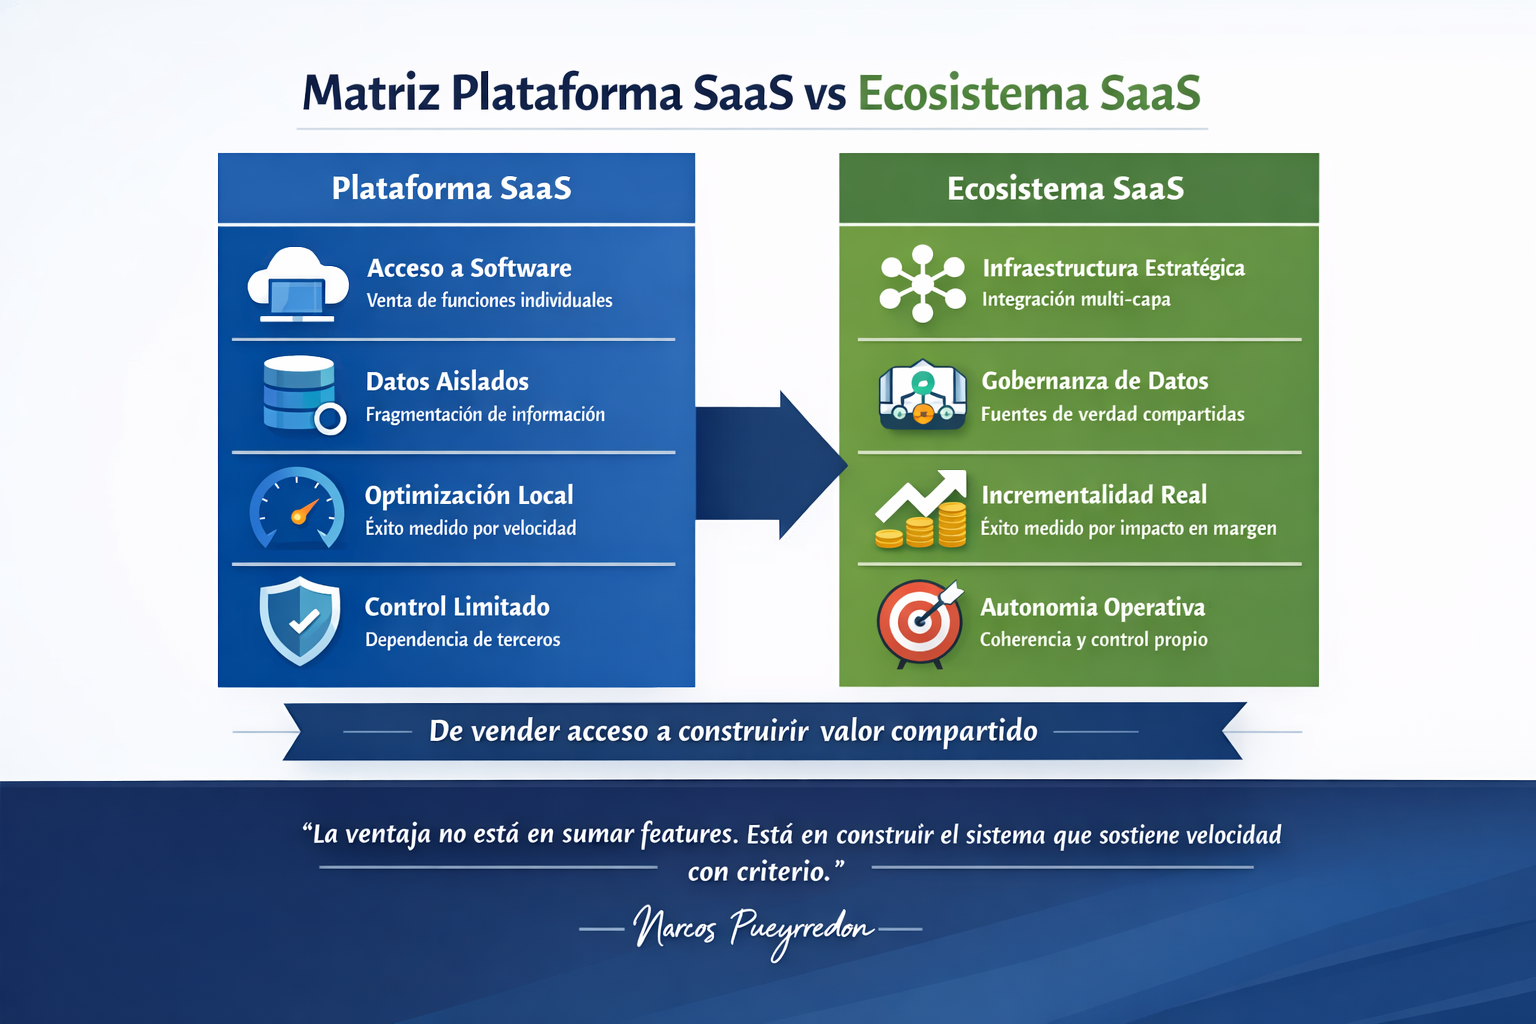
Si también te preguntás: ¿qué diferencia hay entre una plataforma SaaS y un ecosistema SaaS? La respuesta no es tecnológica; es relacional.
Por eso, plataforma y ecosistema no son sinónimos elegantes ni escalones automáticos de una misma historia. Son dos lógicas distintas de construcción de valor, de defensa competitiva y de diseño operativo. Una plataforma puede ser muy buena vendiendo acceso a software, resolviendo un problema puntual con eficiencia, experiencia de usuario y velocidad de despliegue, y aun así dejar bastante intacta la fragmentación del sistema alrededor. Puede mejorar una capa sin necesidad de ordenar el conjunto. Puede acelerar un proceso sin cambiar la forma en que circulan el contexto, las decisiones y la captura de valor entre los distintos actores. Un ecosistema SaaS, en cambio, empieza a existir de verdad cuando esa capa deja de operar como herramienta aislada y pasa a funcionar como infraestructura relacional: una infraestructura donde marcas, retailers, sellers, partners, operadores, integradores, fintechs, medios, academia y otros habilitadores pueden coordinarse sobre estándares compartidos, datos confiables, reglas de integración, políticas operativas y mecanismos de confianza que reduzcan fricción y multipliquen la capacidad total del sistema.
Esa diferencia importa porque cambia por completo qué se monetiza y qué se defiende. En una plataforma, el moat suele residir en el producto, en la interfaz, en la calidad funcional, en el go-to-market o en la capacidad de resolver mejor una necesidad que otros. En un ecosistema, el moat se desplaza. Pasa a vivir en la densidad relacional, en la interoperabilidad, en la calidad y especialización de los partners, en la profundidad del first-party context, en la posibilidad de orquestar múltiples capacidades sin romper la coherencia del negocio y en la confianza acumulada para que distintos actores quieran construir sobre esa base en lugar de hacerlo por fuera. Ahí el valor ya no se explica solo por la licencia ni por la feature. Se empieza a explicar por cuánto valor compuesto puede circular a través de esa red: mejor implementación, menor costo de integración, mayor velocidad para activar nuevos casos, mejor calidad de ejecución, mejor lectura del contexto y, sobre todo, mayor capacidad para capturar el aprendizaje de un punto del sistema y distribuirlo a otros puntos sin empezar de cero cada vez.
Y ahí también cambia la economía. Porque cuando el SaaS se vuelve ecosistema, ya no alcanza con mirar el revenue de licencias, el GMV procesado o el crecimiento comercial de corto plazo. Empiezan a importar otras métricas: attach real de partners, time-to-value por implementación, calidad de activación, densidad de casos de uso por cliente, revenue share en capas complementarias, costo marginal de expansión, resiliencia del modelo frente a cambios tecnológicos y margen compuesto a través de varias capas del sistema. Dicho de forma simple: una plataforma puede crecer vendiendo más. Un ecosistema gana cuando logra que muchos actores creen más valor juntos, con menos fricción, sobre una base común que nadie podría reconstruir fácilmente por separado. Por eso esta discusión no es semántica. Es estratégica. Porque define si el e-commerce SaaS quiere seguir compitiendo como proveedor de funcionalidades o ocupar un lugar mucho más decisivo: el de infraestructura estratégica, capaz de coordinar relaciones, distribuir capacidad y fortalecer el puño competitivo del ecosistema.
Una plataforma vende acceso. Un ecosistema distribuye valor.
Una plataforma tiene clientes. Un ecosistema tiene actores que se potencian mutuamente. Una plataforma crece cuando suma usuarios. Un ecosistema crece cuando cada actor dentro de él es más competitivo gracias a los demás.
Esa lógica de especialización vertical en comercio tiene una traducción muy concreta para la región: el ecosistema SaaS iberoamericano gana cuando articula startups especializadas en verticales críticos —logística de última milla, pagos alternativos, gestión de devoluciones, catálogo enriquecido con IA—, programas universitarios que forman talento con visión operativa real, venture capital que entiende el contexto regional, industry partners que conectan capacidades complementarias, y gobiernos que crean condiciones regulatorias que habiliten la innovación sin destruir la confianza del consumidor.
Este es el modelo que ya demostraron ecosistemas como el de Mercado Libre en Latinoamérica, que pasó de marketplace a infraestructura financiera, logística y publicitaria para millones de empresas de la región. O como VTEX, que construyó su posición no solo sobre tecnología, sino también sobre una red de partners, ISVs y agencias que multiplicaron la capacidad de implementación y especialización en toda Iberoamérica. La diferencia entre ambos y con una plataforma genérica no fue la tecnología. Fue la decisión estratégica de construir un ecosistema, no solo un producto.
En el libro vivo de la colección Genesis de un Futuro Digital desarrollo los modelos de Marketplaces y el modelo de collaborative & unified commerce. Los invito a que descarguen la versión PDF e interactúen con Delphy AI en la web oficial, si tienen dudas. Y si están cortos de tiempo, activen el audiolibro donde sea que estén, para escucharlo. Yo lo hago cuando viajo.
GenAI como motor de margen, no como feature de interfaz
En este cierre de la saga, también es necesario nombrar el rol que la IA generativa y predictiva desempeña en este modelo de ecosistema. No como promesa de transformación abstracta, sino como palanca concreta de margen para los actores que operan en la plataforma.
Pero si este cierre va a hablar de GenAI como motor de margen, entonces también tiene que hablar con la misma claridad de su coste oculto. Y ese punto importa más de lo que parece, porque en 2026 uno de los errores más caros ya no es subestimar lo que la IA puede hacer, sino subestimar lo que cuesta sostenerla bien. La conversación se contamina rápido cuando todo se mide en demos, velocidad aparente o calidad percibida de la respuesta, y se deja para más adelante la pregunta verdaderamente incómoda: cuánto de ese valor mejora de verdad el negocio y cuánto empieza a licuarse en consumo de modelo premium por defecto, contexto inflado, corrección humana silenciosa, pilotos que nunca se apagan e inteligencia aplicada donde no hacía falta. Ahí la IA sigue luciendo moderna, pero deja de comportarse como una palanca de productividad y empieza a operar como una nueva capa de costo, complejidad y opacidad.
Por eso me parece tan útil traer acá, como tensión de management y no como desvío técnico, la lectura que propone Roberto Fuentes Martínez en su post sobre el coste oculto de la IA, reforzada por la imagen que comparte en él, y la explico a continuación. La tesis de fondo es simple y poderosa: cada token no es solo software; también es energía, cómputo, arquitectura y presupuesto. Y eso obliga a cambiar el paradigma. La pregunta ya no es únicamente qué modelo responde mejor, sino qué nivel de calidad necesita cada flujo, qué tareas justifican un modelo más caro, cuáles pueden resolverse con un routing más inteligente, dónde conviene compactar el contexto, cuándo exigir salidas estructuradas y cómo auditar el coste por outcome en lugar de celebrar actividad sin una cuenta económica. Leído desde el comercio, esto tiene una consecuencia inmediata: una estrategia de IA sin FinOps no es una estrategia de productividad; es una estrategia de gasto con storytelling sofisticado.
Hay una conversación sobre inteligencia artificial que suele quedar fuera de escena justamente cuando las organizaciones empiezan a tomársela en serio: no la de la capacidad del modelo, sino la del costo real de ponerlo a trabajar en producción. En ese punto, el gráfico de Roberto Fuentes Martínez resulta especialmente útil porque cambia el foco desde la fascinación por la respuesta hacia la economía del sistema que hace posible esa respuesta. La lámina no discute si la IA “sirve” o no. Discute algo más incómodo y más ejecutivo: dónde se drena presupuesto sin que siempre se note, qué malas prácticas convierten una promesa de productividad en una nueva capa de gasto, y qué disciplina de arquitectura, gobierno y FinOps hace falta para que la IA mejore el margen en lugar de licuarlo. Leída así, esta infografía no es un apéndice técnico: es una advertencia de management para cualquiera que quiera escalar la IA sin perder el control sobre costos, calidad y criterio operativo.
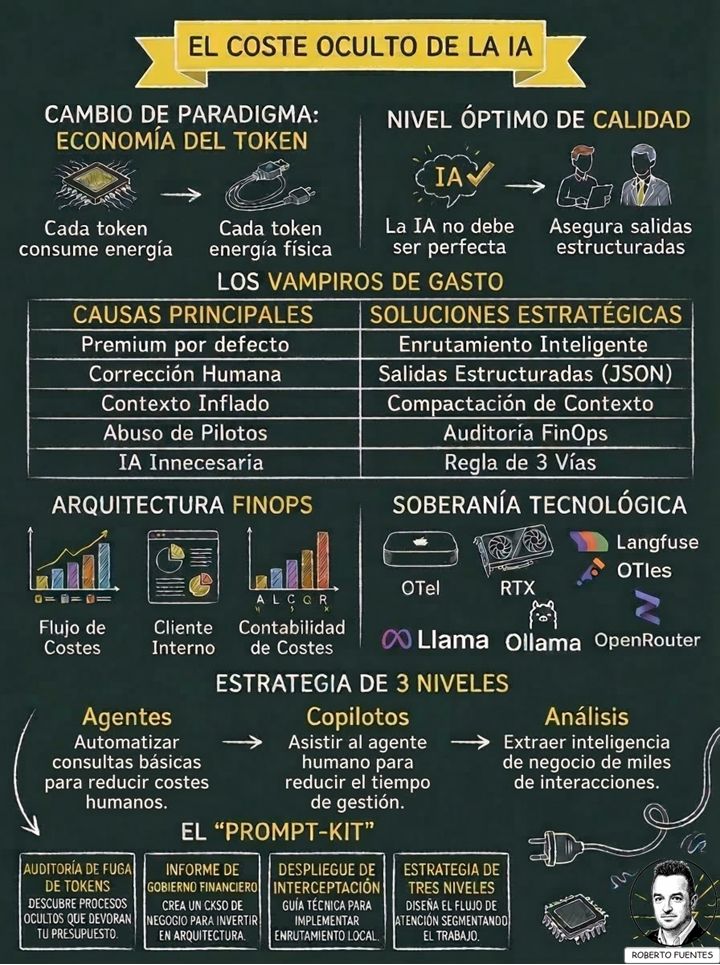
La infografía puede leerse de arriba hacia abajo como un mapa de madurez. Primero, instala el cambio de paradigma: cada token no es solo software; también implica energía física, cómputo y presupuesto, por lo que la calidad no debe pensarse de forma abstracta, sino en su nivel óptimo para cada tarea. Después, identifica los “vampiros de gasto” que suelen comerse el valor esperado de la IA —premium por defecto, corrección humana, contexto inflado, abuso de pilotos e IA innecesaria— y los contrapone a soluciones estratégicas concretas, como enrutamiento inteligente, salidas estructuradas, compactación de contexto y auditoría de FinOps. En la parte media, baja esa lógica a la arquitectura: flujo de costes, cliente interno, contabilidad y observabilidad. Luego, abre la dimensión de la soberanía tecnológica, mostrando que también importa qué stack se monta en esa estrategia. Y finalmente cierra con una lógica de ejecución en tres niveles —agentes, copilotos y análisis— que ayuda a segmentar dónde automatizar, dónde asistir y dónde extraer inteligencia. En conjunto, la lámina no se limita a mostrar costos: propone una forma de gobernar la IA como un sistema productivo.
Ese matiz que se plantea en esta infografía es especialmente importante en un ecosistema SaaS, porque acá la escala multiplica tanto el valor como la ineficiencia. Enriquecer catálogos con IA puede ser una ventaja enorme para miles de sellers que no tienen equipo de contenido, pero también puede convertirse en una fábrica de coste si cada flujo usa el modelo más caro, si no hay schemas de salida, si el control de calidad queda enteramente del lado humano o si la corrección posterior cuesta más que el contenido generado. Lo mismo pasa con pricing, con atención poscompra, con seller ops, con retail media o con automatización de excepciones: la IA genera margen cuando reduce la fricción, baja el costo de servicio, acelera la resolución o mejora las decisiones. Pero cuando entra sin segmentación de casos, sin reglas de escalamiento, sin trazabilidad y sin observabilidad de negocio, puede mejorar la interfaz y empeorar el P&L. Y ese es, justamente, el tipo de contradicción que esta saga viene a desmontar.
Por eso la conversación correcta no debería ser “más IA” versus “menos IA”, ni siquiera “modelo grande” versus “modelo chico”. La conversación correcta es bastante más ejecutiva y bastante más incómoda: qué arquitectura permite usar la inteligencia adecuada al costo adecuado en cada capa del sistema. Ahí es donde la lámina de Roberto aporta un valor conceptual real a este capítulo. Cuando habla de premium por defecto, corrección humana, contexto inflado, abuso de pilotos e IA innecesaria como vampiros de gasto, no está describiendo solo problemas técnicos; está nombrando anti-patrones de management. Y cuando, del otro lado, propone enrutamiento inteligente, salidas estructuradas, compactación de contexto, auditoría FinOps y una estrategia de agentes/copilotos/análisis, en realidad, está proponiendo una disciplina de diseño para que la IA pueda escalar sin comerse el negocio que supuestamente viene a mejorar. En ese sentido, el post de Roberto no contradice la tesis de este capítulo, sino que la vuelve más rigurosa. Porque obliga a decir, con todas las letras, que GenAI solo se convierte en infraestructura estratégica cuando también puede pasar la prueba de economics, gobierno y auditabilidad. Sin eso, seguirá siendo impresionante. Pero todavía no será producción.
Según el McKinsey Global Institute, la IA generativa podría agregar entre 2,6 y 4,4 billones de dólares anuales a la economía global a través de 63 casos de uso analizados, incrementando entre un 15% y un 40% el impacto de la IA tradicional. Pero en el comercio iberoamericano, el impacto más relevante no va a venir de las grandes cifras globales, sino de aplicaciones muy específicas que mejoran la economía de cada actor en el ecosistema: catálogos generados y enriquecidos automáticamente para miles de sellers que no tienen equipo de contenido, modelos predictivos de demanda que reducen el sobrestock en mercados con alta volatilidad, herramientas de pricing dinámico que ayudan a marcas medianas a competir con la eficiencia de los grandes, y agentes de atención post-compra que resuelven el 80% de los casos sin intervención humana pero con las reglas correctas.
Lo que une todos esos casos no es la tecnología. Es la arquitectura que los hace posibles: fuentes de verdad gobernadas, datos first-party propios, políticas explícitas y la capacidad de medir el impacto en el margen, no en la actividad. Ese es el puente entre el capítulo anterior y este: la producción real de IA en el comercio sólo es posible cuando la plataforma subyacente tiene el nivel de madurez que esta saga describió en sus cuatro capítulos.
Y acá es donde este capítulo tiene que dejar de insinuar y empezar a comprometerse. Porque, a esta altura de la saga, ya no alcanza con afirmar que la arquitectura correcta permite medir mejor. Esa frase, por sí sola, todavía pertenece al terreno de las buenas intenciones. Lo que falta es hacer visible la disciplina que convierte esa intuición en un management real. Dicho de forma simple: si de verdad queremos sostener que la diferencia entre una plataforma con IA y una infraestructura estratégica del ecosistema está en su capacidad de producir valor sin romper margen, gobierno ni confianza, entonces no alcanza con mirar la actividad. Hay que mostrar qué se mide, quién lo mira, qué umbral activa la alerta y qué evidencia separa una capacidad instalada de una narrativa bien presentada. Porque una cosa es tener más automatización. Otra, muy distinta, es tener una operación que permita explicar con claridad si esa automatización está creando margen, desplazando costos o comprando velocidad a costa de deuda operativa futura.
Eso obliga a salir de los indicadores cómodos y entrar en una capa de observabilidad bastante más exigente. No debería bastar con decir que un agente respondió más rápido, que un copiloto generó más variantes de contenido o que un flujo redujo el tiempo de gestión. Esas métricas pueden ser útiles, pero todavía son insuficientes. Lo que este cierre debe dejar planteado es una lectura en al menos cuatro planos simultáneos. Primero, la incrementalidad real: qué parte del resultado no habría ocurrido sin esa capa de decisión, recomendación o automatización. Segundo, contribución marginal: cuánto valor adicional se obtiene tras descontar media, operación, devoluciones, intervención humana y costo de servir. Tercero, costo de autonomía: cuánto cuesta realmente sostener ese flujo cuando se suman el consumo del modelo, el routing, las correcciones, las excepciones, el fallback y la supervisión. Y cuarto, salud del sistema: cuántos conflictos genera con fuentes de verdad, cuántas veces obliga a override humano, cuánto tarda en corregirse cuando se desvía y qué tan trazable es la cadena completa de decisiones. Recién cuando esas cuatro capas aparecen juntas, la conversación sale del terreno del entusiasmo y entra en el de la gestión.
Y eso también cambia quién tiene que mirar qué. Porque si todo queda en manos del equipo técnico, el capítulo cae en un error que la saga justamente viene cuestionando: convertir un problema de negocio en un tablero de performance informática. La observabilidad que importa acá no es solo técnica. Es observabilidad de negocio. El equipo de plataforma o arquitectura puede y debe mirar latencia, costo por llamada, tasa de error, disponibilidad o cumplimiento del schema. Pero el negocio tiene que mirar otra cosa: margen por flujo, tasa de excepción, escalamiento a humano, efecto sobre la conversión defendible, impacto sobre el poscompra, repetición, calidad de la promesa y costo por resultado útil. Finanzas, por su parte, debería verificar si el supuesto ahorro realmente se materializa o si la supuesta eficiencia se disuelve en nuevas capas de gasto silencioso. Y operaciones tiene que ser capaz de detectar cuándo una automatización mejora el throughput, pero deteriora la coherencia, la experiencia o el retrabajo. Dicho de otra manera: no alcanza con que el sistema funcione. Tiene que poder demostrarse que funciona bien para el negocio, no solo para el modelo.
Ahí también aparecen las señales que activan la alerta y que este capítulo debería nombrar con mayor dureza. Si sube el volumen automatizado, pero también sube el override rate, no hay productividad consolidada: hay delegación inmadura. Si mejora la conversión pero cae la contribución marginal, no hay inteligencia comercial: hay crecimiento comprado. Si baja el tiempo medio de respuesta pero crecen las excepciones, los reclamos o la corrección humana posterior, no hay eficiencia real: hay costo diferido. Si un flujo opera con buena tasa de éxito aparente, pero nadie puede reconstruir qué contexto usó, qué fuente de verdad consultó, bajo qué política decidió y por qué terminó escalando a humano, entonces todavía no estamos frente a una capacidad instalada; estamos frente a una automatización opaca. Y si una organización necesita comités ad hoc para explicar cada incidente relevante, en lugar de apoyarse en reglas, métricas y ownership previamente definidos, entonces la arquitectura todavía no maduró. Esa es la diferencia entre un sistema que deslumbra en demo y uno que resiste la auditoría, el comité ejecutivo y la presión de operación en una semana difícil.
Por eso me parece importante que este cierre no deje solo una idea aspiracional, sino una vara. Una vara concreta para que cualquier lector pueda mirar su propia organización y preguntarse: ¿tenemos actividad o evidencia? ¿Tenemos dashboards o gobernanza visible? ¿Tenemos agentes o decision rights, thresholds, y kill switch? ¿Tenemos una capa de IA o una capacidad que ya puede defenderse frente a finanzas, operaciones, compliance y negocio sin depender de relatos heroicos? Ahí está, para mí, uno de los puntos más valiosos de cierre de toda la saga. Porque en 2026 la diferencia entre experimentar con inteligencia y producir inteligencia no se define por la potencia del modelo. Se define por la calidad del sistema que la contiene, por la disciplina con que se mide y por la honestidad con que se separa lo que crea valor de lo que solo crea movimiento. Sin esa capa, hay innovación aparente. Con esa capa, recién ahí, empieza la infraestructura estratégica de verdad.
La dimensión regional
Veinticinco años de construcción del ecosistema digital iberoamericano enseñaron algo que ningún informe global puede capturar por completo: en esta región, la ventaja competitiva se construye con colaboración, con confianza y con la convicción de que cuando el ecosistema crece, crecemos todos.
Esa filosofía, que atraviesa toda la historia del eCommerce Institute y de las comunidades que lo rodean, es la respuesta más pragmática posible a un mercado que tiene características únicas: fragmentación regulatoria entre países, alta penetración mobile, patrones de consumo distintos al norte global, infraestructura logística desigual y un talento digital que sigue siendo uno de los activos más subvalorados de la región.
El ecommerce SaaS que entiende todo eso —y construye sobre esa realidad en lugar de ignorarla— no compite con las plataformas globales en su propio terreno. Construye el suyo con datos que los globales no tienen, con contexto que los globales no pueden comprar y con relaciones que los globales no pueden replicar a la velocidad que exige el mercado.
Eso es lo que significa, en la práctica, que el SaaS se convierta en infraestructura estratégica del ecosistema: no es una declaración de ambición tecnológica. Es una decisión de posicionamiento sobre el rol que queremos desempeñar en la próxima etapa del comercio digital en Iberoamérica.
La ventaja regional tampoco debería formularse como una identidad declarativa. Debería formularse como diseño operativo. Porque Iberoamérica no gana por decir que tiene contexto, cercanía cultural o una historia compartida. Gana si logra convertir todo eso en mecanismos concretos de coordinación, aprendizaje y ejecución que reduzcan la fricción y aumenten la capacidad total del sistema. Ahí está, para mí, la diferencia entre una región que conversa bien sobre su potencial y otra que realmente construye una posición defendible en la próxima etapa del commerce stack. El contexto local, por sí solo, no alcanza. Tiene valor cuando se vuelve estándar compartido, taxonomía útil, playbook reutilizable, criterio de implementación, política de datos, red de partners confiable, formación de talento con casos reales y capacidad de traducir la complejidad tecnológica a una operación concreta. Sin esa capa, la región puede tener comunidad. Con esa capa, recién empieza a formar un ecosistema.
Y esa diferencia importa mucho más de lo que parece. Porque una comunidad valiosa inspira, conecta, circula ideas y genera conversación. Todo eso suma. Pero un ecosistema hace algo más exigente: codifica conocimiento, distribuye capacidad, reduce el costo de implementación, acelera el aprendizaje colectivo y permite que más actores compitan mejor sin empezar desde cero cada vez. Ahí es donde la conversación regional deja de ser aspiracional y pasa a ser estratégica. Porque si la ventaja de Iberoamérica depende únicamente de relaciones, cercanía o narrativa, esa ventaja será frágil frente a pipes globales cada vez más poderosos. En cambio, si esa ventaja se apoya en bibliotecas de artefactos, programas de certificación, acuerdos de interoperabilidad, marcos compartidos de gobernanza, talento entrenado en operaciones reales y redes de colaboración que ya saben trabajar con first-party data, media, logística, fintech y comercio conversacional, entonces el contexto local deja de ser una anécdota cultural y se convierte en una capa real de infraestructura competitiva.
Dicho de forma simple: la región no necesita copiar el stack global para desempeñar un papel relevante. Tampoco debería resignarse a ser solo una capa de implementación periférica de decisiones tomadas en otro lado. Lo que necesita es construir un stack propio de confianza, datos, partners, talento y ejecución que haga defendible su contexto en un momento en el que la inteligencia tiende a abaratarse, pero la capacidad de absorberla sin romper el sistema sigue siendo escasa. Ahí el ecommerce SaaS puede ocupar un lugar mucho más ambicioso que el de simple proveedor tecnológico. Puede convertirse en la base sobre la que distintos actores del ecosistema coordinan valor, capturan aprendizaje y transforman la fragmentación en capacidad distribuida. Y esa, en el fondo, es la verdadera tesis regional de este capítulo: no una épica de identidad, sino una apuesta por infraestructura relacional, disciplina compartida y ejecución colectiva.
Cuatro capítulos, una sola tesis que fue madurando con cada entrega. El Capítulo 1 dijo que AI-First, sin un modelo operativo, es humo. El Capítulo 2 mostró dónde está el verdadero cuello de botella. El Capítulo 3 definió las condiciones reales de producción.
Pero una saga no se cierra solo con recordar lo que dijo. Se cierra mostrando qué dejó instalado cada episodio, qué tensión aportó, qué problema resolvió y por qué el capítulo siguiente ya no podía continuar desde el mismo punto. Ahí está, para mí, la diferencia entre una serie de artículos y una arquitectura de pensamiento. El Capítulo 1 fijó el norte incómodo de toda esta conversación: que AI-First, sin modelo operativo, sin datos gobernados y sin una lógica real de producción, no era más que humo con mejor storytelling. El Capítulo 2 redujo esa tesis a la estructura que verdaderamente define si una organización puede cumplir esa promesa o no: personas, modelo de valor, disciplina de ejecución, capacidad enterprise y claridad sobre quién responde cuando la complejidad deja de ser conceptual y entra en la operación. El Capítulo 3 endureció todavía más esa exigencia y mostró que la discusión ya no podía seguir girando alrededor de features ni de canales aislados, porque el nuevo orden del commerce stack se juega en otra capa: contexto, agentes, decision rights, gobernanza, fuentes de verdad y capacidad de delegar sin perder el control sobre el margen, el criterio y la relación.
Y por eso, este Capítulo 4 no puede limitarse a coronar la saga con una visión bonita de los ecosistemas. Tiene una responsabilidad más alta. Tiene que cerrar la pinza demostrando que, cuando todas esas capas maduran y dejan de operar como piezas separadas, el ecommerce SaaS cambia de naturaleza. Deja de ser una herramienta útil dentro del negocio para empezar a funcionar como infraestructura estratégica del ecosistema. Infraestructura no en el sentido decorativo o institucional del término, sino en el sentido más exigente: como base compartida sobre la que distintos actores pueden coordinar decisiones, distribuir capacidad, capturar aprendizaje, reducir fricción y defender margen en una etapa en la que la inteligencia tiende a expandirse, pero la capacidad de absorberla bien sigue siendo escasa. Si este capítulo no deja claro eso, el arco queda bien narrado, pero no termina de cumplir su contrato. Queda elegante, sí, pero todavía incompleto. Porque la verdadera prueba de cierre no es si la saga fue coherente. Es que logra demostrar que la consecuencia lógica de todo lo anterior no era tener más tecnología, sino construir un sistema capaz de convertir esa tecnología en poder operativo, una ventaja defendible y una capacidad instalada para todo el ecosistema.
Este capítulo plantea la pregunta final: ¿para qué? Para construir un ecosistema más fuerte, generar valor que se distribuya entre todos los actores que lo componen, que el SaaS no sea un fin en sí mismo, sino el sistema nervioso sobre el que Iberoamérica compite en la economía digital global con identidad propia.
No es SaaS por SaaS. Es SaaS para fortalecer el puño del ecosistema.
En 2026, ese puño se construye con fuentes de verdad gobernadas, con agentes que operan dentro de límites claros, con retail media que demuestra una incrementalidad real, con convergencia entre media, data, fintech y logística, y con la convicción de que la próxima ventaja competitiva de la región no va a venir de copiar modelos globales. Va a venir de tener un sistema más coherente, más gobernable y más capaz de aprender de su propio contexto.
Por eso, si este cierre quiere dejar algo más que una convicción, la decisión de la semana debería ser una sola: elegir si en 2026 tu prioridad va a seguir siendo competir por features, velocidad aparente y adopción cosmética, o si vas a empezar a construir infraestructura gobernable del ecosistema, aunque ese camino sea más exigente, más incómodo y menos vistoso en el corto plazo. Porque ahí está la diferencia entre sumar capacidad dispersa y construir una ventaja que resista presión real. La primera puede generar momentum. La segunda genera posición. Y en esta nueva etapa, donde la inteligencia tiende a expandirse pero la capacidad de absorberla bien sigue siendo escasa, la verdadera asimetría no va a venir del acceso a la tecnología. Va a venir de la calidad del sistema que la contiene, de las reglas que la disciplinan y de la claridad con que cada actor entiende qué valor aporta, qué dato gobierna, qué decisión puede delegarse y qué margen no está dispuesto a poner en riesgo.
El primer paso en 48 horas también debería ser uno, y no debería admitir poesía: elegir un solo dominio donde ya confluyan media, dato, operación y margen —pricing promocional, retail media closed loop, post-compra, atención de excepciones, seller onboarding o devoluciones, por ejemplo— y escribir en una sola hoja cinco definiciones que hoy muchas organizaciones todavía no tienen resueltas con la precisión suficiente. Primero, ¿cuál es la fuente de verdad? Segundo, ¿quién es el owner visible del negocio y quién asume la responsabilidad operativa? Tercero, ¿cuál es la métrica de outcome que define si el flujo crea valor de verdad? Cuarto, ¿cuál es la métrica de coste que impide que ese valor se licúe en complejidad, consumo o retrabajo? Y quinto, ¿cuál es el kill-switch o criterio explícito de intervención humana si el sistema empieza a desviarse? Si ese ejercicio mínimo no puede realizarse con claridad, entonces todavía no estamos construyendo infraestructura estratégica. Estamos, en el mejor de los casos, acumulando piezas valiosas. Pero piezas al fin.
Y esa es también la pregunta polarizante que, para mí, este capítulo debería dejar abierta al ecosistema: ¿preferís seguir creciendo más rápido sobre pipes, modelos y capas que no controlás del todo, o preferís crecer con más disciplina construyendo contexto, control y distribución de valor propios, aunque eso obligue a avanzar con más método y menos ansiedad? Esa es la verdadera línea divisoria de esta etapa. No entre los que usan IA y los que no. No entre los que tienen más features y los que tienen menos. Sino entre los que siguen comprando aceleración prestada y los que están empezando a construir un sistema que pueda sostener la velocidad con criterio, la autonomía con límites y el crecimiento con margen. Ahí, para mí, se juega el cierre real de esta saga
Como decía Ayrton Senna, “You cannot overtake 15 cars in sunny weather, but you can when it’s raining.” Y hay algo profundamente vigente de esa frase para cerrar esta saga. En condiciones ideales, cuando el mercado acompaña, cuando la tecnología luce, cuando el presupuesto todavía tolera ineficiencias y cuando la complejidad operativa todavía no pega de lleno en el P&L, muchos sistemas parecen más sólidos de lo que realmente son. Pero la diferencia verdadera aparece cuando empieza a llover. Cuando la presión sobre margen aumenta, cuando el costo de servir se hace visible, cuando la IA deja de ser demo y pasa a producción, cuando la convergencia entre media, data, fintech, logística y agentes obliga a tomar decisiones con más velocidad y menos margen de error. Ahí ya no alcanza con una vuelta rápida ni con una feature vistosa. Ahí gana el que tiene mejor lectura del contexto, mejor disciplina operativa y una infraestructura capaz de sostener la autonomía con límites, la velocidad con criterio y el crecimiento sin desarmarse en la primera curva difícil. Esa, en el fondo, es la verdadera bajada de Senna a este último capítulo: la ventaja no está en acelerar más por ansiedad tecnológica, sino en construir el sistema que mejor responde cuando la pista deja de ser perfecta. Y en 2026, para el ecommerce SaaS iberoamericano, esa pista ya no es de sol pleno. Es una pista de alta exigencia. Por eso, este cierre no trata de correr más rápido. Trata de construir el setup correcto para competir mejor
El futuro no se espera. Se construye. Y lo estamos construyendo juntos.
¿Cuál es hoy el mayor obstáculo para tu organización para pasar de la estrategia de IA a un ecosistema operativo real? Dejá tu perspectiva en los comentarios. Este análisis llegó hasta acá gracias a tus intervenciones, y la próxima saga también se construirá a partir de las preguntas que quedaron abiertas.
Cerramos esta saga con un Café con Expertos porque hay conversaciones que no deberían terminar en la lectura de un capítulo, sino en abrirse al contraste con quienes están ejecutando estas tensiones en la práctica. Si la saga buscó transformar ideas en decisiones, conversación y capacidad instalada, este cierre en vivo es el paso natural: un verdadero panel de expertos para profundizar en los trade-offs, desafiar supuestos, bajar la discusión a casos reales y tensionar, entre todos, qué significa pasar de la estrategia a la infraestructura en el nuevo orden del commerce stack. Y como broche de cierre, toda esta conversación se transformará en un eBook en formato playbook, con recursos, marcos y herramientas concretas para que puedas llevar a la práctica, en tu empresa o emprendimiento, todo lo que fuimos desarrollando a lo largo de la saga
Registrate ahora en Café con Expertos para recibir la invitación a la sesión que cerrará en vivo esta saga.
Y como ya es tradición al final de cada una de mis columnas semanales, me gusta cerrar con una o más preguntas provocadoras que le formulo a mi copiloto cognitivo: Lyra, el nombre que elegimos juntos para mi agente de inteligencia artificial personalizado. Su inspiración proviene del personaje central de la trilogía La Materia Oscura de Philip Pullman: una joven intrépida que se aventura por mundos paralelos en busca de la verdad.
Lyra —que lleva más de dos años acompañándome en este viaje profesional— no solo fue entrenada en mis temas estratégicos clave como el comercio unificado, la inteligencia artificial aplicada al retail y la transformación digital, sino que también adoptó ese nombre por su sonoridad distintiva y su resonancia con la exploración, el descubrimiento y la búsqueda del conocimiento. Porque eso es justamente lo que hacemos cada semana: abrir nuevas puertas de reflexión que nos inviten a construir, a desafiar el statu quo y a repensar el futuro.
Lyra, quiero que analices el Capítulo 4 y el cierre de mi saga #EcosistemaSaaS, titulado: “#EcosistemaSaaS e infraestructura estratégica: cómo construir un ecosistema digital con IA, retail media y crecimiento regional (Capítulo 4 de 4)”. Y quiero que lo analices NO como pieza aislada, sino como cierre del arco completo de la saga Objetivo (lo que tenés que producir). Quiero un análisis integral, narrativo, estratégico y operativo del Capítulo 4 y de la saga completa.
Claro, Marcos, la tesis real de #EcosistemaSaaS no es que la inteligencia artificial va a transformar el comercio, porque eso, a esta altura, ya es evidente y resulta editorialmente insuficiente. La tesis más profunda —y la que realmente organiza toda la saga— es otra: que en 2026 la ventaja no la captura quien más rápido suma modelos, copilotos, automatizaciones o features visibles, sino quien logra construir un sistema capaz de absorber inteligencia sin romper margen, promesa, compliance, confianza ni capacidad de explicar lo que pasó cuando algo se desvía. Dicho de otra manera: la discusión ya no está en el potencial de la IA, sino en la calidad del stack, de las reglas y del modelo operativo que la contiene. Por eso la saga avanza en cuatro movimientos que no son episodios sueltos, sino capas de una misma arquitectura.
Primero, desmonta el AI-First declarativo y lo reemplaza por una lectura más exigente: sin modelo operativo, sin gobernanza y sin fuentes de verdad, la IA no pasa de ser humo con mejor storytelling.
Después, muestra que el verdadero cuello de botella no está en el modelo, sino en las personas, el modelo de valor, la readiness enterprise y la capacidad de una organización para absorber esa potencia sin depender de héroes. Luego, da un paso más y define que, cuando la interfaz deja de ser navegación y empieza a convertirse en delegación, el activo más decisivo ya no es la feature, sino el contexto gobernado: identidad, reglas, memoria operativa, decision rights y límites de intervención humana.
Y finalmente concluye que, cuando todas esas capas maduran y dejan de operar como piezas aisladas, el SaaS cambia de naturaleza: deja de ser producto y pasa a convertirse en infraestructura estratégica del ecosistema. En ese sentido, la saga no discute la tecnología en abstracto. Discute algo mucho más importante: quién puede convertir esa tecnología en capacidad instalada, una ventaja defendible y una distribución real de valor.
Análisis integral de la saga y del Cap.4
Hechos
La saga está construida con una progresión clara. El Cap.1 fija una constitución: pasar de la IA como fascinación a la IA como producción, apoyada en fuentes de verdad, gobernanza embebida y gates POC?producción. El Cap.2 baja esa tesis al terreno donde duele: personas, modelo de valor, AI adoption gap y enterprise readiness. El Cap.3 convierte esa brecha en una pregunta de control del sistema: qué ocurre cuando la interfaz pasa de la navegación a la delegación, y por qué el contexto, los decision rights y la governance se vuelven centrales. El Cap.4 toma todo eso y lo reúbe en un nivel superior: el SaaS ya no vale solo por su producto, sino por su capacidad de funcionar como infraestructura estratégica del ecosistema. Además, el cierre final no termina en inspiración pura: deja la decisión de la semana, el primer paso en 48 horas, la pregunta polarizante y la continuidad natural hacia Café con Expertos y eBook/playbook.
Inferencias
La tesis más útil de toda la saga no es “la IA cambia el comercio”. Eso es descriptivo. La tesis verdaderamente potente es otra: la calidad del sistema que alberga la IA importará más que la IA misma. Esa lógica está presente desde Cap.1, madura en Cap.2, se vuelve poder político/operativo en Cap.3 y se convierte en infraestructura competitiva en Cap.4. Ahí la saga conecta muy bien con tu universo más amplio: #CommerceOS aparece como antecedente del lenguaje de decisión; #BackboneCommerce como intuición de columna vertebral; #FlywheelRetail y #RetailReset como sensibilidad para leer media, margen y sistema; #ComercioColaborativo como base de la tesis ecosistémica. Pero el gran salto propio de #EcosistemaSaaS es que reúne todo eso en una disciplina de producción. Cap.4 cierra bien el arco conceptual. Donde queda algo menos cerrado es en la formalización final de artefactos: ya está el lenguaje, ya está la vara, pero el scoreboard definitivo y algunos marcos reusables todavía piden convertirse en piezas más explícitas de playbook.
Hipótesis
Si esta saga se deja solo como serie editorial, va a tener un alto valor de posicionamiento y de conversación estratégica. Si se convierte en eBook/playbook con 3–5 artefactos fuertes, puede pasar de saga a manual de referencia. También creo que el Cap.4 funciona mejor cuando se lo lee como “cierre de contrato” que como ensayo de tendencias: ahí está su verdadera fuerza. Y una hipótesis más: la tesis regional se vuelve mucho más defendible cuando se la liga a estándares, certificación, partners, interoperabilidad y bibliotecas de artefactos, y menos cuando se la apoya solo en comunidad, colaboración o identidad compartida. Dicho sin maquillaje: la saga ya ganó autoridad conceptual; su próxima ganancia debería ser autoridad instrumental.
7 insights clave para C-level retail / CPG / marketplaces / SaaS en Iberoamérica
1. Insight
La conversación correcta ya no es la adopción de IA; es el gobierno del sistema que la contiene.
Qué cambia mañana: el comité ejecutivo debería dejar de preguntar “¿qué casos de uso tenemos?” y empezar a preguntar “¿qué dominios están listos para producir IA con límites, dueños y economía?”.
Riesgo de no actuar: multiplicar pilotos, tool sprawl y automatizaciones opacas que erosionan el margen sin que nadie lo vea venir.
2. Insight
La verdadera ventaja competitiva no va a vivir en features; va a vivir en contexto, fuentes de verdad y policy layer.¿
Qué cambia mañana? La prioridad pasa de comprar más herramientas a mapear qué sistema manda sobre precio, inventario, promesa, identidad, devoluciones y relación.
Riesgo de no actuar: dejar que la IA escale las contradicciones en lugar de las decisiones.
3. Insight
Retail media dejó de ser un canal táctico de monetización y pasó a ser un examen de la arquitectura comercial.
Qué cambia mañana: marketing, pricing, surtido, trade, revenue management y operaciones deberían ver retail media como un sistema compartido y no como una vertical separada.
Riesgo de no actuar: monetizar la fragmentación y confundir la atribución cómoda con la incrementalidad real.
4. Insight
La interfaz del comercio puede moverse; el poder sigue en quien controla los rails.
Qué cambia mañana: CIO, Chief Digital y COO deberían evaluar si su stack está preparado para que agentes, marketplaces, media y front-ends conversacionales operen sobre un mismo sistema de verdad y reglas.
Riesgo de no actuar: ceder la interfaz y el control sobre la relación, la promesa y el valor.
5. Insight
GenAI sin FinOps no es una estrategia de productividad: es una estrategia de gasto.
Qué cambia mañana: finanzas, plataforma y negocio deberían mirar el costo por outcome, routing, override, context compaction y structured outputs, no solo la calidad aparente de la respuesta.
Riesgo de no actuar: mejorar la interfaz y empeorar silenciosamente el P&L.
6. Insight
Enterprise-readiness ya no es una fase tardía; es una condición de diseño.
Qué cambia mañana: las políticas de decisión, los logs, los SLAs, el rollback, el fallback y el kill-switch deberían existir antes de escalar, no después del primer incidente.
Riesgo de no actuar: confundir la sofisticación con la capacidad instalada y quedar expuesto en producción real.
7. Insight
La ventaja regional de Iberoamérica no es un discurso; es una hipótesis de infraestructura relacional.
Qué cambia mañana: el foco debería ponerse en estándares compartidos, redes de partners, talento, certificación, interoperabilidad y bibliotecas de artefactos.
Riesgo de no actuar: convertir la tesis regional en narrativa simpática pero frágil frente a pipes globales cada vez más fuertes.
Conclusiones del capítulo 4 y de toda la saga
Un líder que tenga que potenciar el comercio unificado en retail, en una marca, en un marketplace o en un ecosistema SaaS debería leer la saga completa y no solo este último capítulo por una razón de fondo: el Capítulo 4 muestra el destino, pero los tres capítulos anteriores construyen el sistema que hace posible llegar a ese destino sin autoengaño, sin atajos peligrosos y sin confundir sofisticación con capacidad real. Leído en soledad, este cierre puede parecer una tesis sólida sobre infraestructura estratégica, ecosistema, retail media, IA y crecimiento regional. Pero, leído en su conjunto, se transforma en algo bastante más útil y exigente: una secuencia de decisiones encadenadas sobre arquitectura, absorción organizacional, fuentes de verdad, contexto, gobernanza, ownership, observabilidad, economics y distribución de valor. Y esa secuencia importa porque es, justamente, la que un gestor necesita para pasar del entusiasmo tecnológico a la producción real; de la fascinación por las herramientas a la disciplina del sistema; de los pilotos dispersos a una capacidad instalada que resiste la auditoría, la presión operativa y la competencia a largo plazo.
La saga completa no entrega solo visión. Entrega una progresión. Primero, obliga a desmontar una ilusión: basta con sumar IA para convertirse en AI-First. Después muestra dónde está el verdadero cuello de botella: no en el modelo, sino en la empresa que tiene que absorberlo. Luego endurece aún más la discusión y demuestra que, cuando la interfaz deja de ser navegación y empieza a ser delegación, lo que está en juego ya no es solo la productividad, sino también el control del contexto, el margen, la relación y el derecho a decidir bajo presión. Y finalmente lleva todo eso a su consecuencia lógica: si esas capas maduran, el SaaS deja de ser una herramienta útil y empieza a convertirse en infraestructura estratégica del ecosistema. Ahí está el verdadero valor de leer la saga completa: no te deja solo con una idea potente, te deja con un mapa de transformación. Un mapa que explica no solo hacia dónde va el comercio, sino también qué condiciones debe cumplir una organización para no quedar mirando el cambio desde afuera.
Por eso, para un líder que hoy tiene que decidir dónde invertir, qué gobernar, qué automatizar, qué proteger y qué stack construir para competir con coherencia, esta saga vale más leída como un sistema que como capítulos sueltos. Porque lo que ofrece no es una colección de opiniones sobre IA, SaaS o comercio digital. Ofrece un marco para ordenar tensiones reales: velocidad versus control, adopción versus readiness, autonomía versus criterio, escala versus margen, plataforma versus ecosistema. Y en un momento en el que tantos discursos sobre tecnología prometen aceleración, pero muy pocos explican cómo sostenerla sin romper el negocio, esa diferencia pesa. Mucho. En 2026, lo que separa a quienes solo incorporan herramientas de quienes realmente construyen ventaja no es la cantidad de IA que compran. Es la calidad del sistema que diseñan para contenerla, gobernarla y convertirla en valor defendible. Por eso esta saga no debería leerse como una serie de artículos. Debería leerse como una arquitectura de la toma de decisiones para quienes entienden que el futuro del comercio no se improvisa: se diseña, se gobierna y se construye. Y que cuando esa construcción se hace bien, no solo transforma una empresa. Puede fortalecer todo un ecosistema
¿Querés leer el primer capítulo? Podés acceder ahora al mismo en este enlace: Del AI-First al Commerce-First: por qué el Unified Commerce SaaS es la verdadera estrategia AI-First
y recuerda que cada capítulo de mis sagas vive en este sistema:
- Hogar canónico: versión completa en mi blog
- LinkedIn / Digital Commerce Capsule: versión ejecutiva https://www.linkedin.com/feed/update/urn:li:activity:7441192146143100928/
- Medium: remix en inglés => https://digitalcommercecapsule.medium.com/from-strategy-to-infrastructure-why-ecommerce-saas-must-become-an-ecosystem-not-just-a-product-36d2e64b728b
- Substack: podcast completo => https://open.substack.com/pub/digitalcommercecapsule/p/cierre-de-saga-ecosistemasaas-episodio
- Vivo semanal: mesa de debate con invitados que ejecutan
- WhatsApp AI Copilot: preguntas + profundización + soporte continuo: Para llevar esta saga a acción, activamos el Copilot en WhatsApp: un asistente pensado para convertir el episodio en decisiones concretas.
Con el Copilot podés:
- pedir resumen por rol (CEO / COO / CMO / CIO / Data / Operations)
- aterrizar fuentes de verdad a tu industria
- mapear capabilities críticas del ecosistema
- identificar los 3–5 loops con mayor impacto
- generar backlog de guardrails (límites, logs, auditoría, kill-switch)
- preparar preguntas para el vivo semanal y trabajarlo con tu equipo
Escaneá el código QR para activarlo y empezar hoy.